Text: Radomíra Papoušková
27. 12. 2017
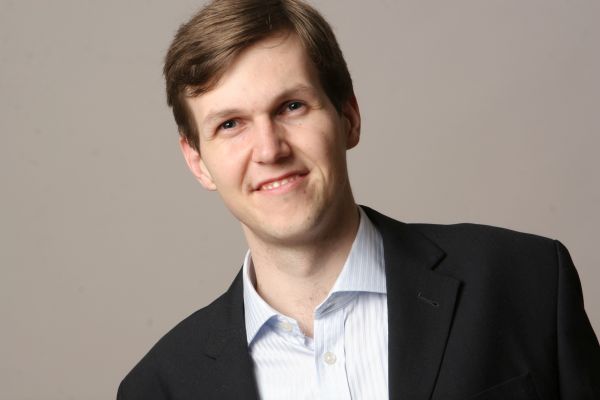
Daniel Kotula: Když se bude ekonomice dařit, za rok sazby u hypoték vzrostou i na 3 %
Úrokové sazby u hypotečních úvěrů pomalu, ale jistě rostou. Otázkou je, jak dlouho bude tento rostoucí trend pokračovat. Zájemci o nové bydlení stojí před rozhodnutím, zda nemovitost koupit teď, nebo ještě počkat. I klienti, kterým končí v dohledné době fixace, řeší, na jak dlouho si hypotéku zafixovat, případně jestli si sazbu rezervovat i rok dopředu. Co na to říká Daniel Kotula, majitel realitní kanceláře RE/MAX City?
Co byste doporučil lidem, kteří si chtějí koupit byt na hypotéku? Rychle jednat, nebo počkat?
Jednat ve spěchu se při koupi nemovitosti nevyplatí nikdy. Je potřeba nemovitost pečlivě vybírat z hlediska toho, co od ní očekáváme, tak aby koupě nebyla výsledkem nevýhodného kompromisu. Sám o sobě tento proces hledání trvá celou řadu měsíců. Pak je potřeba také kupovat za smysluplnou cenul Ušetřené desetinky procenta na úrokové sazbě nevynahradí nevýhodnou koupi.
A co když klientům v dohledné době končí fixace? Vyplatí se „zarezervovat“ si sazbu hypotéky na rok dopředu?
Sazby aktuálně rostou a nějakou dobu růst budou. Obecně je však dlouhodobý trend snižování úrokových sazeb, kdy se na nová dna dostáváme po každé další krizi. Český hypoteční trh je mladý, tak to až tak dobře nevidíme, ale pokud se podíváme na západní trhy, tak od roku 1970 se situace opakuje co 10 let. V období hospodářské prosperity sazby rostou, v krizi klesají. Dlouhodobě je však trend klesající, tedy sazby v období prosperity nikdy nepřekročí výši sazeb při posledním období boomu a naopak, sazby v období recese klesnou ještě níže než v období minulé recese.
Důvod je jasný, nízké úroky rozhýbávají ekonomiku, a to je potřeba v období recese. Naopak v období prosperity jsou lidé a podniky ochotni platit vyšší úroky. Celkově se však dluh ve společnosti dlouhodobě zvyšuje, a aby byl udržitelný, jeho náklad, jinými slovy úroková sazba, musí klesat. Tedy odpověď na otázku je, že bychom měli aktuálně zafixovat na období hospodářského boomu, a ten budeme mít minimálně ještě 1 – 2 roky.
Tří a pětileté fixace budou stále v kurzu
Jakou dobu fixace byste tedy doporučil? Hodně klientů teď zvažuje třeba desetiletou fixaci.
Vzhledem k tomu, že ekonomický cyklus se opakuje co cca deset let, je pravděpodobné, že kolem roku 2019 může nastat ekonomický útlum a sazby začnou opět postupně klesat do nových minim. Osobně bych tedy doporučoval fixovat na 3 roky, maximálně 5 let.
Mění se s rostoucí cenou nemovitostí i s dražšími hypotékami nějaký trend?
Sazby sice rostou, ale žádné drama to není. Vzhledem k tomu, že silně rostou mzdy a podnikatelé mají rekordní zisky, vyšší splátka zájemce o hypotéku neodrazuje. Negativní vliv na poptávku má potřeba vyšší části vlastních zdrojů na koupi a přenesení platby daně z nabytí z prodávajícího na kupujícího. Pokud by tato opatření nebyla, ceny nemovitostí by rostly ještě silněji. Lidé jsou ochotni kupovat nemovitosti za takto vyšší ceny, protože se cítí finančně stabilní a do budoucna předpokládají, že se jejich situace bude ještě zlepšovat.
V poslední době úrokové sazby u hypoték rostou. Jak vidíte jejich další vývoj?
Úrokové sazby budou růst i v roce 2018 na průměrných 2,5 – 2,6 procenta. Při získávání výhodné sazby bude zejména záležet na bonitě kupujícího, výšce půjčky a poměru hypotéky k hodnotě nemovitosti. Pokud se bude ekonomicky dařit i v roce 2019, mohou průměrné sazby atakovat až 3 procenta.
Děkuji za rozhovor.