Text: Jana Zámečníková
28. 03. 2017
Realitní bublina se nafukuje. ČNB jedná
Česká národní banka (ČNB) ponechala výši proticyklické kapitálové rezervy ve výši 0,5 %. Tím však opatření centrální banky proti nafukování realitní bubliny nekončí. Zchlazení realitního trhu přijde již za několik dní s dalším zpřísněním hypoték. Stále jsou tu však ještě devizové intervence…
Podle ČNB je nastavení proticyklické kapitálové rezervy na vyšší než nulové úrovni namístě, „pokud dochází k nárůstu cyklického zdroje systémového rizika a rozvíjení finančních nerovnováh v důsledku rychlého růstu úvěrů doprovázeného uvolňováním úvěrových standardů. V této situaci také obvykle vzniká riziko spirály mezi růstem cen nemovitostí a růstem úvěrů sloužících k financování jejich nákupu.“
Jinými slovy k tomuto kroku ČNB přistupuje ve chvíli, kdy se realitní trh přehřívá. Poprvé ČNB zvýšila sazbu proticyklické kapitálové rezervy v prosinci 2015. Nenulovou výši této rezervy má z Evropské unie kromě Česka pouze Švédsko. Slovensko se na její zavedení ve výši 0,5 % chystá od srpna letošního roku.
ČNB zatím ještě doporučuje
Za dveřmi je ale také další zpřísnění hypoték ze strany ČNB. Po loňském omezení stoprocentních hypoték, přijdou od začátku dubna další doporučení, která budou mít vliv na dostupnost bydlení.
Banky by již od 1. dubna neměly poskytovat hypotéky nad 90 % hodnoty nemovitosti (LTV). ČNB si navíc ohlídá, aby podíl nově poskytnutých hypotečních úvěrů s LTV od 80 do 90 % nepřekročil 15 % celkového objemu hypoték. Pokud se banka nebude doporučením řídit, hrozí jí vyšší kapitálové zajištění.
Zatím jde sice pouze o doporučení ČNB, ale v Poslanecké sněmovně již leží novela zákona o ČNB. Doporučení se tak již od 1. července mohou stát právně závazná pravidla, což by se také mohlo projevit na dostupnosti úvěrů na bydlení. Banky se však zákona nebojí a shodně uvádějí, že doporučení již nyní berou jako závazná.
„Doporučení regulátora má už nyní fakticky status pravidla, kterým se bankovní sektor řídí. Změna doporučení na nařízení tak je sice formalně značná, ale ve skutečnosti jsou rozdíly v jejich dopadu zcela minimální,“ uvedl Pavel Vlček z mBank.
Nový zákon by však přinesl i rozšíření regulovaných parametrů úvěrů. Kromě ukazatele LTV, se ČNB chce zaměřit i na ukazatel DTI (debt to income – poměr výše úvěru a čistého ročního příjmu) či DSTI (debt servis to income), což je poměr ročních splátek všech závazků na roční příjem. V praxi by například ukazatel DSTI znamenal, že by všechny společnosti poskytující hypotéky musely nově posuzovat klienty na bázi ročního příjmu, nikoliv na průměru tří měsíců jako tomu bylo převážně doposud.
ČNB sama proti sobě
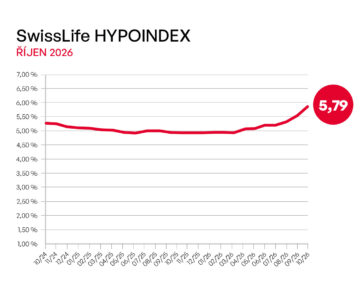
ČNB svými kroky reaguje na neudržitelnou situaci na realitním trhu. Úrokové sazby hypotečních úvěrů se sice již podle Fincentrum Hypoindexu odpíchly na začátku roku ode dna, přesto zůstávají na velmi nízkých úrovních. Ceny nemovitostí nezadržitelně rostou, za poslední rok podražily v některých lokalitách i o pětinu.
ČNB se sice akutního přehřátí trhu nemovitostí nebojí, přesto zůstává ve střehu a svým jednáním naznačuje, že se na českém realitním trhu bublina nafukuje. Na druhou stranu však stále drží režim devizových intervencí, který tlačí úrokové sazby hypotečních úvěrů dolů. A nízké sazby hypoték znamenají větší dostupnost.
I tomu by však měl být již brzy konec. Analytici i bookmakeři se vesměs shodují, že nejpravděpodobněji dojde k ukončení intervencí mezi 5. dubnem a 4. červencem 2017. ČNB se stále drží své rétoriky o konci intervencí v polovině letošního roku. Kdy opravdu dojde k exitu závazku, se dozvíme zřejmě již brzy.