Swiss Life Hypoindex: Sazby hypoték v říjnu prudce stouply, blíží se šesti procentům
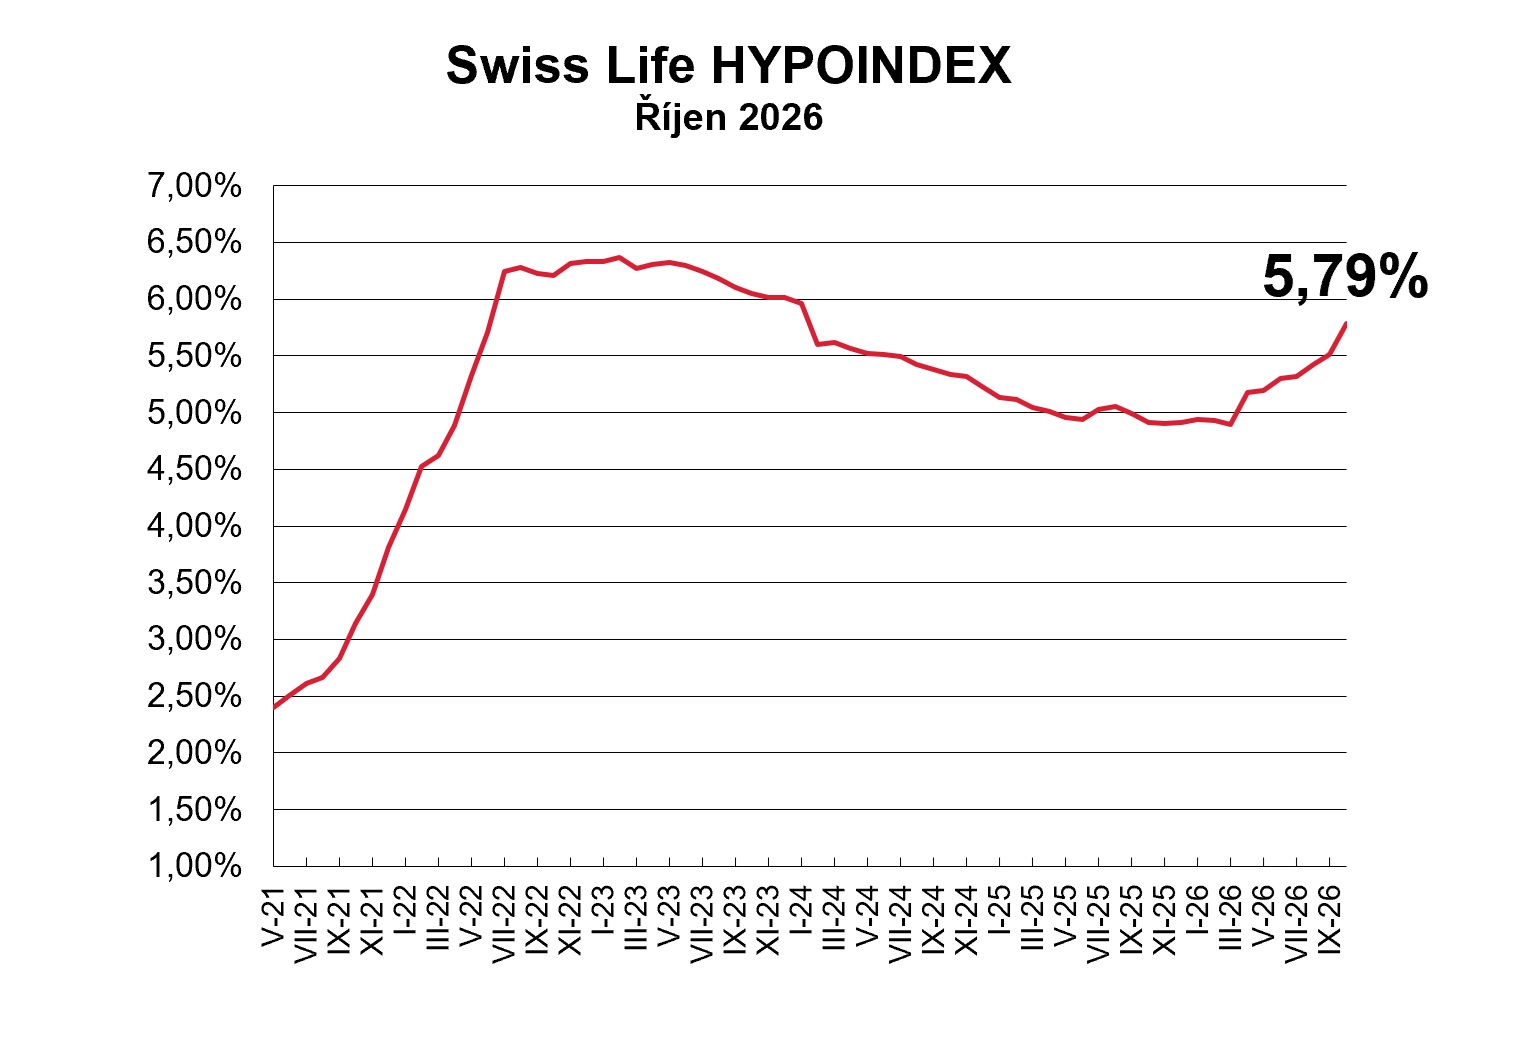
Hypoteční trh zažívá na podzim další výrazné zdražení. Průměrná nabídková sazba v říjnu podle Swiss Life Hypoindexu vyskočila na 5,79 procenta. Meziměsíčně tak vzrostla o 0,28 procentního bodu. Od březnového minima už hypotéky zdražily téměř o celý procentní bod. A zatímco ještě během léta sazby rostly jen pozvolna, nyní je patrné výrazné zrychlení.

Ještě v březnu mohli zájemci o hypotéku počítat s průměrnou nabídkovou sazbou 4,89 procenta. V říjnu už je to 5,79 procenta. Za pouhých sedm měsíců tak průměrná cena nových hypoték vzrostla o 0,90 procentního bodu.
Vývoj posledních měsíců přitom ukazuje změnu tempa. Zatímco během léta banky upravovaly sazby většinou jen o několik setin procentního bodu, v září a především v říjnu se zdražování výrazně zrychlilo. Už zářijový růst na 5,51 procenta naznačoval, že prostor pro další plošné zlevňování hypoték se v důsledku vyšších nákladů financování výrazně zmenšuje.
„Zajímavější, než samotný růst průměrné sazby je ale tentokrát struktura zdražování. Banky totiž neupravují všechny fixace stejně. Na trhu je patrná tendence více zdražovat především delší fixace, zatímco například jednoleté fixace se některé banky snaží držet atraktivnější,“ uvedl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Swiss Life Hypoindex říjen 2026
Zdroj: Swiss Life Hypoindex
Dlouhá fixace je stále dražší
Výraznější tlak je patrný především u delších fixací. Naopak některé banky se snaží krátké, zejména jednoleté fixace udržet cenově atraktivnější. Už v srpnu například jednoleté fixace zdražovaly v průměru méně než tříleté a pětileté. V září Česká spořitelna zvýšila sazbu u jednoleté fixace o 0,10 procentního bodu, zatímco u ostatních nabízených fixací sáhla ke zvýšení o 0,30 procentního bodu.
Tento rozdíl má svou logiku. U dlouhé fixace banka přebírá riziko vývoje ceny peněz na podstatně delší dobu. Musí proto více zohlednit nejistotu kolem budoucí inflace, tržních úrokových sazeb i celkového ekonomického vývoje. Kratší fixace jí naopak umožňuje cenu úvěru relativně brzy znovu nastavit.
Pro klienta ale platí druhá strana mince. Nižší sazba u jednoleté fixace neznamená automaticky levnější hypotéku po celou dobu splácení. Kratší fixace sice může přinést nižší počáteční úrok, zároveň však na klienta přenáší větší část rizika budoucího růstu sazeb.
Hypoteční sazby v říjnu 2026
| Fixace | Do 80 % LTV | Nad 80 % LTV |
| 1 rok | 5,42 % | 5,71 % |
| 3 roky | 5,53 % | 5,84 % |
| 5 let | 5,84 % | 6,15 % |
| 10 let | 6,35 % | 6,61 % |
Zdroj: Swiss Life Hypoindex
Rozdíl mezi krátkou a dlouhou fixací je přitom výrazný. Zatímco u úvěrů do 80 % LTV činí průměrná sazba jednoleté fixace 5,42 procenta, u desetileté fixace už dosahuje 6,35 procenta. U úvěrů nad 80 % LTV je rozdíl ještě výraznější – od 5,71 procenta u jednoleté fixace až po 6,61 procenta u desetileté.
Letos končí fixace za stovky miliard
Do rostoucích sazeb navíc vstupuje další zásadní faktor: velká refixační vlna. Rok 2026 je specifický tím, že řadě domácností končí fixace hypoték sjednaných v době mimořádně levných peněz. Podle aktuální analýzy České národní banky letos projde refinancováním či refixací přibližně 470 miliard korun hypotečních úvěrů. Jejich původní průměrná sazba přitom činí pouze kolem 3,2 procenta.
Pro řadu domácností to znamená citelný zásah do rodinného rozpočtu. ČNB odhaduje, že dotčeným klientům může letos splátka hypotéky vzrůst v průměru přibližně o 1 900 korun měsíčně, tedy zhruba o 15 procent.
„Paradoxně přitom letošek nemusí být z hlediska objemu refixací nejsilnějším rokem. ČNB očekává, že v roce 2027 projde refinancováním přibližně 530 miliard korun a v roce 2028 dokonce nejméně 600 miliard korun,“ doplnil Jiří Sýkora.
U těchto úvěrů je však situace odlišná. Jejich původní sazba by měla být v průměru kolem 4,3 procenta. Skok na současné úrovně proto nemusí být zdaleka tak bolestivý jako u hypoték, které byly sjednány kolem tří procent.
Hypotéka už není jen o sazbě
Říjnový růst Hypoindexu proto není pouze dalším číslem v řadě rostoucích sazeb. Ukazuje, že se mění samotná struktura hypotečního trhu.
Krátké fixace mohou být v současnosti cenově atraktivnější, za delší jistotu si ale klient musí připlatit. Současně se blíží období, kdy budou banky soupeřit o stovky miliard korun hypoték, kterým skončí fixace.
Pro klienty je proto stále důležitější nezačít řešit refixaci několik týdnů před jejím koncem. Kdo začne nabídky bank porovnávat s dostatečným předstihem, může mít výrazně lepší vyjednávací pozici. V následujících letech totiž může být právě konkurence mezi bankami důležitější než samotný vývoj průměrné sazby Hypoindexu.
Splátky stouply o tisíce
Dopad je dobře vidět na modelové hypotéce ve výši 3,5 milionu korun se splatností 25 let. Ještě v březnu při sazbě 4,89 % vycházela měsíční splátka přibližně na 20 240 Kč, dnes při sazbě 5,79 % činí zhruba 22 095 Kč. Rozdíl se tak během několika měsíců přiblížil 1900 korunám měsíčně. Pro domácnost už nejde o kosmetickou změnu, ale o částku, která může významně ovlivnit rodinný rozpočet.
Měsíční splátka – vzorový příklad

Zdroj: Swiss Life Hypoindex
————————————————————————————————————-
Swiss Life Hypoindex je reprezentován číslem, které odráží aktuální průměrnou nabídkovou sazbu hypotečního úvěru pro LTV do 80 %.
Data ukazatele Swiss Life Hypoindex jsou vydávána vždy na začátku každého měsíce, a to k pátému pracovnímu dni.
Vedle výše uvedeného reprezentativního příkladu nabízí Swiss Life Hypoindex podrobnější informace o průměrných sazbách s různými fixacemi od krátkodobých po dlouhodobé a při využití zajištění do a nad 80 % hodnoty nemovitosti. Spotřebitel si tak může velmi snadno zjistit informaci o průměrných sazbách, které jsou relevantní vzhledem k jeho konkrétním požadavkům. Vše je přehledně zpracováno v interaktivním grafu dostupným na stránce https://www.hypoindex.cz/hypoindex-vyvoj/.