Dlouhodobě je však nájemní bydlení nevýhodné, neboť takto nebudujeme žádnou dlouhodobou hodnotu. Také z pohledu důchodu je vhodné si za svůj aktivní život zařídit bydlení ve vlastním, protože v důchodu by se nájem mohl stát nezvládnutelným.
Druhou variantou oproti nájmu je samozřejmě pořízení vlastního bydlení nějakým výhodným úvěrem. To už samozřejmě vyžaduje přípravu a jde o dlouhodobý závazek, ale z pohledu ekonomického jde o správnou věc. Lepší je totiž místo nájmu platit splátku hypotéky a vlastnit nemovitost.
Výhod takového řešení je hned několik.
Dlouhodobě nižší náklady
Z počátku samozřejmě může být pořízení vlastního bydlení dražší, než bydlet v nájmu. Ale zatímco nájemné roste o inflaci, splátka hypotéky zůstane stále stejná (může se měnit sazba, ale v průměru zůstane stejná). Takže s každým dalším rokem se pro nás vlastní bydlení stává levnějším, nežli podnájem.
REKLAMA
Do důchodu s vlastním bydlením
Úvěr na pořízení bydlení je většinou závazek na 20–30 let. Velmi často se tato doba přibližně rovná délce ekonomicky aktivního života. V důchodu je opravdu velký rozdíl, jestli člověk již bydlí ve vlastním nebo jestli platí nájem, který neustále roste o úrověň inflace.
Byt je součástí majetku a podléhá dědictví
Hodnotu, kterou tvoříme koupí vlastní nemovitosti, můžeme kdykoli zpeněžit, nebo jí po své smrti odkázat pozůstalým. Další zajímavé využití vlastní nemovitosti může být pronájem, který nám bude generovat pasivní příjem.
Koupě vlastní nemovitosti má samozřejmě i své nevýhody. Zásadní je nutnost alespoň 10–15% vlastních zdrojů. Dá se to i bez nich, ale v takovém případě se celá koupě významně prodraží.
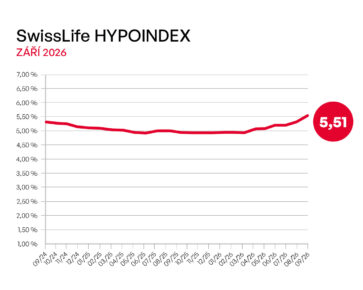
Nakonec je tu jedná důležitá věc, která aktuálně nahrává rozhodnutí pustit se do realizace vlastního bydlení. Tou důležitou věcí jsou neuvěřitelně levné hypotéky, které dnes bez problémů pořídíme za sazbu okolo 2% p.a. Půjčit si peníze za tak málo a navíc si ještě úroky odečítat od základu daně je neuvěřitelně výhodné. Ten, kdo už nějak přemýšlí o pořízení vlastní nemovitosti, by tak měl učinit co nejdříve, než sazby zase vystoupají nahoru. A i ti, kteří bydlí v nákladném nájmu by, měli uvážit, jestli není vhodné pořídit si bydlení ve svém.