I malá finanční chyba může ohrozit vaše vlastní bydlení
Po několika letech útlumu opět roste zájem o hypotéky a sen o vlastním bydlení se zdá být znovu na dosah. Ale právě v době optimismu je důležité nepodcenit rizika, která s sebou dlouhodobý úvěr nese. Co se stane, když přijdete o příjem? A jak dlouho vydržíte bez rezervy?
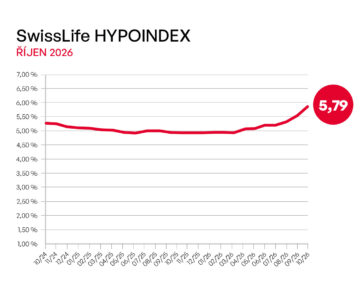
Zájem o hypotéky roste, sazby klesají a vlastní bydlení je opět na dohled – ale právě teď je důležité zachovat chladnou hlavu. Koupě nemovitosti a podpis hypoteční smlouvy jsou zásadní životní rozhodnutí, která s sebou nesou nejen radost, ale i dlouhodobý finanční závazek. A každý, kdo uvažuje o hypotéce, by měl počítat i s méně příznivými scénáři. Na co je dobré pamatovat?
Pojištění, které kryje celou hypotéku
Doporučujeme sjednat pojištění schopnosti splácet hypotéku, které se váže přímo ke konkrétnímu úvěru a automaticky kryje celou výši hypotéky i měsíční splátku. Oproti klasickému životnímu pojištění nehrozí riziko podpojištění – například špatně nastavené částky, která pokryje jen část závazku.
Bez finanční rezervy to nejde
„Podle průzkumu BNP Paribas Cardif index jistoty nemá 14 % Čechů žádnou rezervu a více než polovina by z úspor zvládla přežít jen tři měsíce. Přitom právě tato doba může být klíčová. Mějte rezervu minimálně ve výši 3 až 6 měsíčních výdajů. Pomůže vám překlenout krizové období bez paniky a zbytečných dluhů,“ uvedl Martin Steiner, obchodního ředitele BNP Paribas Cardif Pojišťovny.
Pohlídejte si nejen cenu, ale i všechny náklady
Při výběru nemovitosti je důležité myslet komplexně, tedy nejen na kupní cenu. Nezapomeňte započítat i poplatky realitní kanceláři, právní služby, případnou rekonstrukci a vybavení domácnosti.
„Naše zkušenost ukazuje, že lidé často zapomínají na základní princip finančního zdraví – zajistit si nejen úvěr, ale i ochranu schopnosti ho splácet. Nepředvídatelné životní situace, jako je ztráta zaměstnání, nemoc nebo úraz, mohou během chvíle změnit stabilní rozpočet v krizovou situaci. V tu chvíli rozhoduje, jestli máte sjednané správné pojištění. Takové, které za vás v těžkých časech převezme splácení a pomůže udržet domov, na který jste dlouho spořili,“ doplnil Martin Steiner.
Cesta k vysněnému domovu neznamená jen nalezení ideální nemovitosti. Patří k ní také odpovědné rozhodnutí, které počítá se všemi riziky.