Sleva na hypotéce může být drahá. Bankovní pojištění splácení úvěru vyjde klienty i na tisíce korun navíc
Nižší úroková sazba výměnou za sjednání pojištění schopnosti splácet hypotéku může na první pohled vypadat jako výhodná nabídka. Ve skutečnosti ale klient může na bankovním pojištění zaplatit výrazně více, než kolik ušetří na úrocích. U modelové čtyřmilionové hypotéky může rozdíl oproti základní rizikové pojistce přesáhnout i 10 až 18 tisíc korun ročně podle konkrétní banky a zvoleného balíčku. Samostatná riziková pojistka navíc může nabídnout širší krytí některých zásadních životních rizik.
Banky se snaží klienty motivovat ke sjednání pojištění schopnosti splácet úvěr (PPI) především slevou na hypoteční sazbě. Ta se podle jednotlivých nabídek pohybuje zpravidla mezi 0,1 a 0,3 procentního bodu. Nižší úrok sice znamená úsporu na měsíční splátce, samotné pojištění ale může výsledný účet za hypotéku výrazně prodražit.
Podle modelového výpočtu společnosti srovnanizivotnihopojisteni.cz může klient s hypotékou ve výši čtyř milionů korun, splatností 30 let a úrokovou sazbou 5,79 procenta ušetřit díky slevě na úroku 254 až 759 korun měsíčně. Bankovní pojištění se přitom obvykle účtuje jako procento z měsíční splátky a jeho cena se pohybuje přibližně mezi 6 a 9 procenty. V některých případech může dosahovat i vyšších hodnot.

Zdroj : www.srovnanizivotnihopojisteni.cz
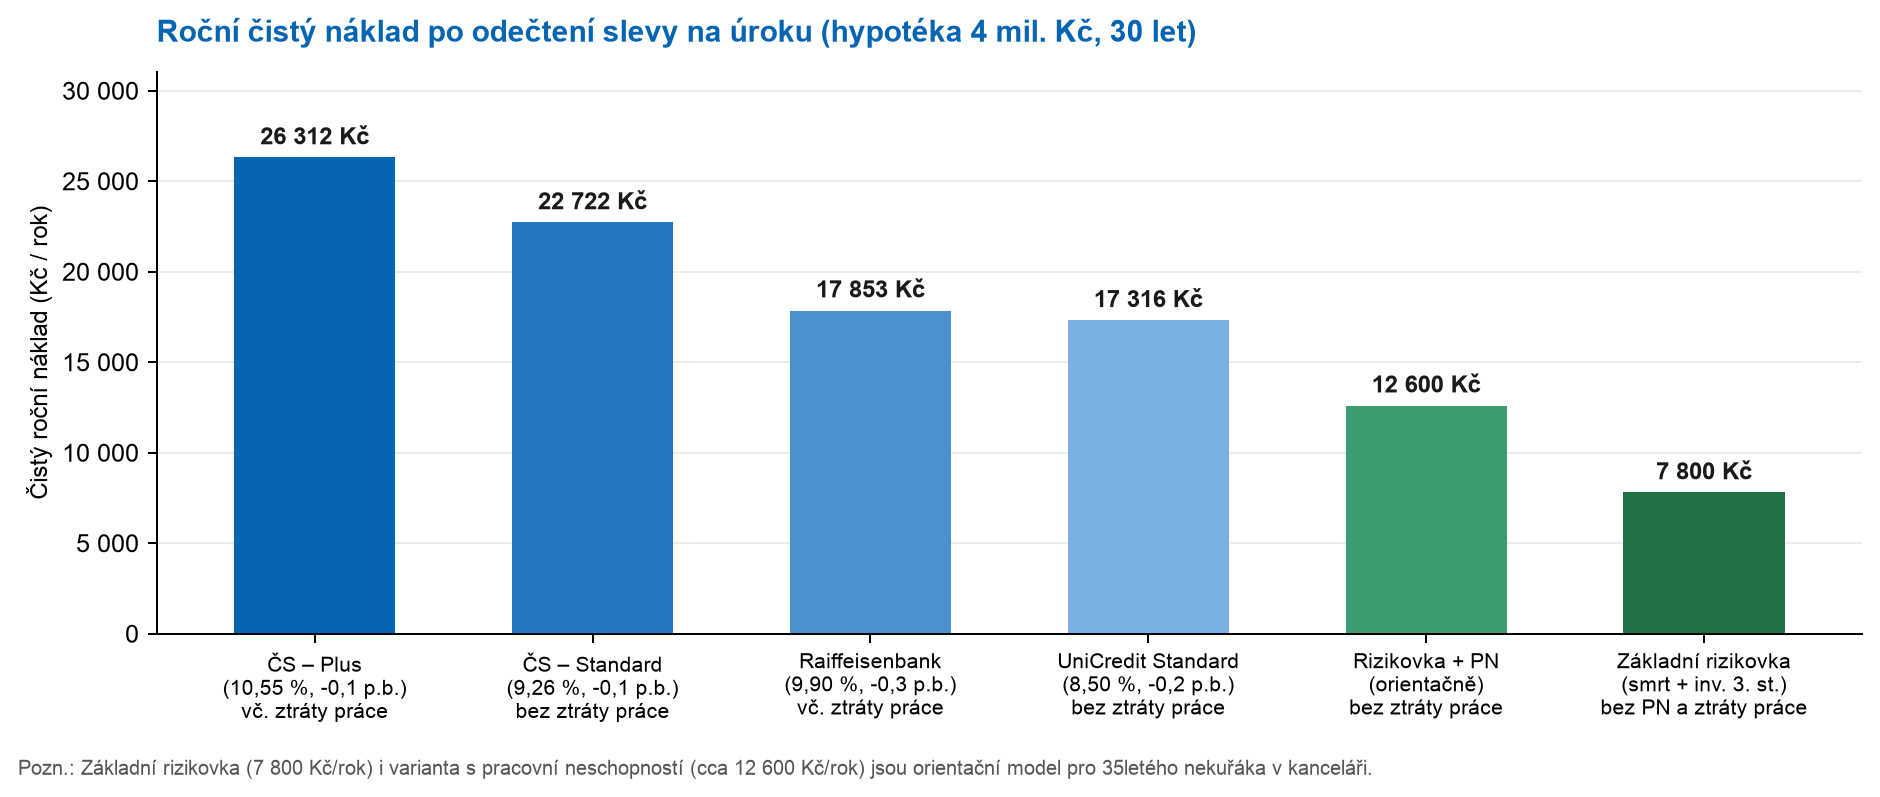
„U modelové hypotéky tak bankovní pojistka vychází na 17 až 21 tisíc korun ročně. Pro srovnání, samostatné rizikové životní pojištění pro pětatřicetiletého nekuřáka, které kryje smrt a invaliditu třetího stupně s klesající pojistnou částkou čtyři miliony korun, vychází přibližně na 650 korun měsíčně. „Tato základní varianta kryje smrt a invaliditu třetího stupně. Pokud by si klient do samostatné pojistky přidal i pracovní neschopnost na výši splátky (orientačně 300 až 550 Kč měsíčně podle profese a čekací doby), cenový rozdíl proti bance se zmenší,“ říká Václav Papoušek, analytik www.srovnanizivotnihopojisteni.cz.
REKLAMA
Rozdíl může být podle konkrétní banky a nastavení pojistky značný. U Raiffeisenbank, kde sleva na úrokové sazbě činí 0,3 procentního bodu a pojištění stojí 9,9 procenta z měsíční splátky, vychází rozdíl oproti základní pojistce za pětiletou fixaci přibližně na 50 267 korun. U České spořitelny (sleva 0,1 procentního bodu) stojí základní varianta Standard bez ztráty zaměstnání 9,26 procenta ze splátky (25 769 Kč ročně) a širší varianta Plus se ztrátou zaměstnání 10,55 procenta (29 359 Kč ročně).
Zdroj : www.srovnanizivotnihopojisteni.cz
Bankovní pojistka nemusí pokrývat nejčastější příčiny invalidity
„Rozdíly se ale netýkají pouze ceny. Důležitý je také rozsah pojistného krytí. Bankovní balíčky podle podkladů společnosti srovnanizivotnihopojisteni.cz často zahrnují až třetí stupeň invalidity (případně druhý a třetí), první stupeň standardně nepokrývají. Řada smluv navíc obsahuje plošné výluky například na psychické potíže nebo degenerativní onemocnění zad bez úrazu,“ doplnil Václav Papoušek.
Právě to může být zásadní rozdíl. Podle údajů České správy sociálního zabezpečení tvoří nemoci více než 95 procent případů invalidity. Mezi významné příčiny patří onemocnění pohybového aparátu, psychické potíže nebo onkologická onemocnění. Pojištění zaměřené pouze na úrazová rizika tak nemusí klienta chránit před nejčastějšími příčinami dlouhodobého omezení pracovní schopnosti.
Bankovní pojištění má ovšem i své výhody. Na rozdíl od běžné rizikové pojistky může zahrnovat také pracovní neschopnost a v případě zaměstnanců ztrátu zaměstnání. Pojištění ztráty zaměstnání obvykle poskytuje plnění po dobu šesti až dvanácti měsíců, zpravidla s určitou čekací dobou. Pojištění ztráty zaměstnání je navíc krytí, které externí životní pojišťovny k individuálním smlouvám běžně nenabízejí – v tom má bankovní pojistka velkou výhodu. Zároveň je ale potřeba počítat s omezeními v podmínkách: obvykle platí tříměsíční čekací doba, 30denní karenční lhůta a pojistka zpravidla neplní při běžné dohodě bez zákonného důvodu ani při výpadku zakázek u OSVČ.
Bankovní pojištění může být pro část klientů výhodné. Protože většina bank účtuje plošné procento bez ohledu na věk či kouření (výjimkou je například ČSOB, kde cena roste s věkem), může být pro padesátníky nebo kuřáky levnější než individuální životní pojistka. Smysl dává také zaměstnancům na dobu neurčitou bez finanční rezervy, kteří chtějí krýt ztrátu práce, nebo lidem se zdravotními komplikacemi díky mírnějšímu vstupnímu posuzování (pokud si pohlídají výluky na dříve léčené nemoci).
REKLAMA
Refinancování hypotéky může přinést další komplikaci
Další nevýhoda bankovního pojištění se může projevit při konci fixace a případném refinancování hypotéky. Pokud klient přejde k jiné bance, původní bankovní pojistka zaniká. Nové pojištění si musí sjednat znovu, tentokrát už ve vyšším věku a s novým zdravotním dotazníkem. Změna zdravotního stavu může znamenat vyšší pojistné, výluky z pojištění, případně i nemožnost získat požadované krytí.
Samostatná riziková životní pojistka naproti tomu není přímo navázána na konkrétní hypoteční úvěr ani banku. Může proto pokračovat i po refinancování a za předpokladu dodržení sjednaných podmínek se nemění její původní pojistné krytí.
Sleva na úrokové sazbě proto nemusí automaticky znamenat levnější hypotéku. Klient by měl při rozhodování porovnat nejen výši měsíční splátky, ale také celkové náklady na pojištění, rozsah pojistného krytí a podmínky případného refinancování. Rozhodující není jen to, kolik ušetří na úrocích, ale také jakou ochranu za své peníze skutečně získá.
Pozn.: Uvedený výpočet je orientační model pro konkrétní profil klienta (35 let, nekuřák); skutečná výhodnost vždy závisí na věku, zdravotním stavu, rozsahu krytí a aktuálním ceníku dané banky. Je vždy vhodné konzultovat situaci se zkušeným finančním poradcem.