Jak získat hypotéku na nemovitost v zahraničí?
Zájem Čechů o nemovitosti v zahraničí v posledních letech výrazně roste. Důvody jsou různé – někdo hledá rekreační bydlení u moře, jiný investiční byt pro krátkodobý pronájem a další chtějí část roku trávit v teplejším klimatu. S rostoucí poptávkou ale přichází i praktická otázka: jak takovou nemovitost financovat. Získat hypotéku na zahraniční nemovitost je možné, ale pravidla jsou odlišná než při koupi bytu v Česku a banky k těmto úvěrům přistupují opatrněji.
Hypotéka z ČR nebo ze zahraniční banky
„Zájemce má v zásadě dvě možnosti. První je požádat o hypotéku v české bance a zahraniční nemovitost financovat podobně jako tuzemskou. Druhou variantou je sjednat hypotéku přímo v zemi, kde se nemovitost nachází. Obě cesty mají své výhody i komplikace,“ říká Pavel Janeček z Royal Bridge Partners a dodává: „České banky obvykle financují zahraniční nemovitosti pouze omezeně. V praxi často požadují, aby klient ručil jinou nemovitostí v tuzemsku. Banka tak má zástavu v právním prostředí, které dobře zná, a minimalizuje administrativní i právní rizika. Pokud tedy český kupující vlastní byt nebo dům v Česku, může jej použít jako zajištění a z hypotéky následně zaplatit nemovitost v zahraničí. Výhodou je komunikace v češtině, známé prostředí banky i podobná pravidla jako u klasické hypotéky.“
Druhou možností je financování přímo v zahraničí. V takovém případě je zástavou obvykle kupovaná nemovitost a úvěr se řídí pravidly dané země. Banky ale často požadují vyšší vlastní kapitál než v Česku. Zatímco u českých hypoték je běžné financování až do 80 procent hodnoty nemovitosti, v zahraničí se často setkáte s limitem kolem 70 procent hodnoty kupované nemovitosti. Zbytek musí kupující financovat z vlastních zdrojů.
Administrativa, kterou je dobré nepodcenit
Financování nemovitosti v zahraničí není jen otázkou hypotéky. Důležitou roli hrají také právní a daňové souvislosti. Kupující musí počítat s tím, že bude potřebovat místního právníka, někdy také překladatele a často i daňového poradce. Každá země má vlastní pravidla pro převod nemovitostí, zápis do katastru i placení místních daní.
„Dalším faktorem jsou kurzová rizika. Pokud si český klient vezme hypotéku například v eurech, splátky budou záviset na vývoji kurzu koruny vůči euru. Při dlouhodobém úvěru může i relativně malý pohyb kurzu znamenat citelnou změnu měsíční splátky. Banky proto často zkoumají, zda má klient příjem ve stejné měně, v jaké je hypotéka vedena,“ říká Pavel Janeček a dodává: Zásadní je také důkladné prověření samotné nemovitosti. V některých zemích se mohou objevit komplikace s vlastnickými právy, stavebním povolením nebo napojením na infrastrukturu. Zkušený právník na místě je proto často důležitější než samotná hypotéka.
REKLAMA
Španělsko jako modelový příklad
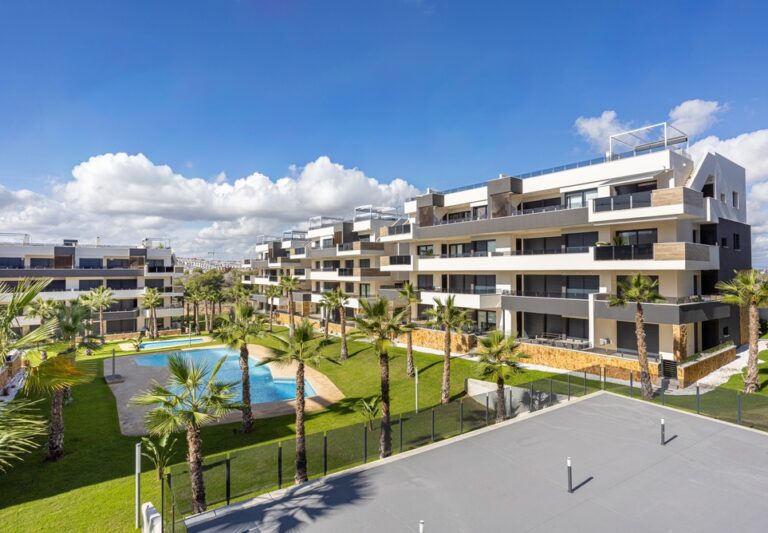
Jednou z nejoblíbenějších destinací českých kupujících je Španělsko. Nabízí relativně dostupné ceny nemovitostí mimo hlavní turistické lokality, stabilní právní prostředí a širokou nabídku bytů i domů u moře. Financování zde ale má svá specifika.
„Španělské banky běžně poskytují hypotéky i zahraničním kupujícím, ale obvykle pouze do výše přibližně 70 procent hodnoty nemovitosti. Kupující tak musí mít k dispozici výraznější vlastní kapitál, který pokryje nejen část kupní ceny, ale také další náklady spojené s nákupem. Ty zahrnují například daň z převodu nemovitosti, poplatky za notáře, právní služby nebo zápis do registru a mohou celkovou cenu zvýšit přibližně o deset až patnáct procent,“ říká Pavel Janeček z Royal Bridge Partners a dodává: „Důležitým faktorem je také bonita klienta. Banky obvykle požadují dostatečně vysoký a stabilní příjem. V praxi se často doporučuje, aby měl žadatel měsíční příjem alespoň kolem 100 tisíc korun, což výrazně zvyšuje šanci na schválení úvěru. Banka přitom zkoumá nejen výši příjmů, ale také jejich stabilitu, délku zaměstnání nebo podnikání a celkovou zadluženost klienta.“
Zahraniční kupující musí ve Španělsku získat také identifikační číslo pro cizince, takzvané NIE, bez kterého není možné nemovitost koupit ani otevřít místní bankovní účet. Teprve poté může začít samotný proces vyřízení hypotéky.
Pro české kupující tak hypotéka na nemovitost v zahraničí není nedostupná, ale vyžaduje více plánování, administrativy a větší finanční rezervu. Kdo má dostatečný vlastní kapitál, stabilní příjmy a kvalitní právní servis, může si i jako český rezident pořídit byt nebo dům v zahraničí relativně hladce. A právě proto se nákupy nemovitostí za hranicemi stávají pro Čechy stále běžnější součástí investičních i životních plánů.