Text: Radomíra Papoušková
11. 04. 2018
Půjčky na bydlení jsou v kurzu. Úvěry mají i domácnosti s nejnižšími příjmy
Příjmovou chudobou bylo v loňském roce ohroženo 9,1 procenta Čechů. I přes to domácnosti s nejnižšími příjmy využívají úvěry na bydlení. Uvedl to Český statistický úřad ve svém šetření.
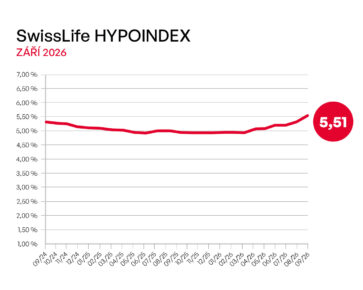
Hypoteční úvěry, úvěry ze stavebního spoření, ale i jiné úvěry použité na bydlení lákají i domácnosti, které se svým příjmem sotva vyjdou. Důvodem jsou nízké úrokové sazby, které i přes aktuální nárůst provázejí hypoteční trh už v podstatě tři roky.
Podle ČSÚ má nějaký typ úvěru na bydlení každá pátá domácnost. Úvěry na bydlení je zatíženo 21,1 % českých domácností. Nejčastěji mají takovou půjčku dvojice s dětmi, a to 44,8 procenta domácností. Zajímavostí je, že i domácnosti s nízkými příjmy se úvěrů na bydlení nebojí. Podle šetření ČSÚ má takový úvěr 26,5 procent rodin, jejichž příjmy rozhodně nejsou vysoké.
„V důsledku růstu příjmů domácností se již čtvrtým rokem snižuje podíl nákladů na bydlení v celkových rozpočtových výdajích domácností. I přes tento pokles se nedaří snižovat zadluženost domácností, v jejichž rozpočtu náklady na bydlení představují nejvýznamnější výdajovou položku,“ uvedl Jiří Schwarz, ekonom a člen dozorčí rady Expobank CZ.
Snižuje se počet lidí ohrožených chudobou
Ekonomika roste a průměrné výdělky jsou vyšší. Rostou tak měsíční i roční příjmy českých domácností. Míra ohrožení příjmovou chudobou se tedy snižuje.
„Příjmovou chudobou byl vloni ohrožen zhruba každý jedenáctý obyvatel. Jde o lidi žijící v domácnostech, jejichž příjmy nedosáhly stanovené hranice. Ta se liší podle složení domácnosti. Např. pro domácnost jednotlivce činí 11 195 korun za měsíc. V případě rodičů se dvěma menšími dětmi se rovná 23 509 korunám,“ potvrzuje Michaela Jirková z odboru šetření v domácnostech ČSÚ.
Tabulka 1: Měsíční hranice ohrožení příjmovou chudobou pro vybrané složení domácnosti v roce 2017

Zdroj: ČSÚ
Podle šetření podíl osob ohrožených příjmovou chudobou se dlouhodobě pohybuje na úrovni 9 až 10 procenty. V roce 2017 dosáhla tato míra ohrožení příjmovou chudobou hodnoty 9,1 procenta, čímž se přiblížila ke spodní hranici rozmezí, v němž se dlouhodobě pohybuje. Ačkoli je meziroční pokles o 0,6procentního bodu, nemusí se jednat o trend.
Největší problémy vyjít s příjmy mají samoživitelky
I přesto, že většina domácností vychází se svými příjmy s menšími obtížemi nebo docela snadno, pro 23,2 procenta domácností to znamená větší obtíže. Problémy vyjít s příjmy mají převážně samoživitelky s dětmi a ženy starší 65 let, které žijí v domácnosti samy.
„Alarmující skutečností se stává problém příjmové chudoby u obyvatel nad 65 let. Za posledních pět let se jejich počet zvýšil o třetinu. Pod hranicí příjmové chudoby, která představuje 60 % mediánu srovnatelného disponibilního příjmu, žije více než 10 % obyvatel starších 65 let, přičemž za posledních pět let se jejich počet zdvojnásobil. Je zarážející, jak rychle se statisticky zhoršují finanční podmínky lidí ve starobním důchodu po celoživotním pracovním úsilí. Je to jeden z důsledků stále odkládané penzijní reformy, která se stává velkou výzvou pro budoucí českou vládu,“ dodal Jiří Schwarz.
Míra materiální deprivace klesá
Materiální deprivace udává podíl osob, jejichž domácnosti si nemohou z finančních důvodů dovolit čtyři a více z devíti položek uvedených v tabulce. V roce 2017 poklesla celková míra materiální deprivace na úroveň 3,7 procenta, ve srovnání s předcházejícím rokem se snížila o 1,1 procentního bodu.
Tabulka 2: Podíl osob v domácnostech, které si nemohou danou položku z finančních důvodů dovolit, 2017

Zdroj: ČSÚ
Největší problémy by lidem činil neočekávaný výdaj ve výši 10 200 korun a týdenní dovolená. Naopak barevný televizor a telefon si může dovolit skoro každý bez velkého zatížení rodinného rozpočtu.
Výsledky šetření z roku 2017 zachycují životní podmínky domácností v době šetření, tedy na jaře daného roku (2017), avšak jejich příjmovou situaci odrážejí za předcházející rok, tj. za rok 2016.