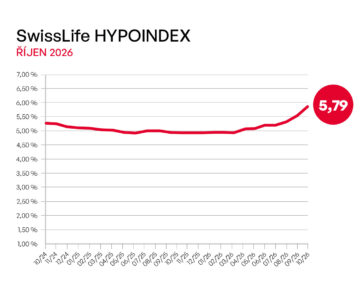
Variabilní sazby hypoték se skládají z proměnlivé složky, kterou je většinou měsíční úroková sazba na mezibankovním trhu a fixních úroků. Tyto hypotéky jsou pro banky výhodné, nemusí si totiž na ně zajišťovat dlouhodobé zdroje. Může si kdykoli půjčit a peníze s přirážkou prodat klientovi.
Ne vždy záleží na ČNB
Úrokové sazby na mezibankovním trhu depozit zveřejňuje Česká národní banka. Pro variabilní sazby je důležitý PRIBOR, tedy Prague InterBank Offered Rate, což je průměrná sazba, za kterou si jsou banky navzájem ochotny půjčit na českém mezibankovním trhu peníze. V rámci těchto sazeb je významný jednoměsíční, či tříměsíční PRIBOR, záleží na tom, zda jsou banky ochotny si navzájem půjčit na jeden nebo tři měsíce.
Vypadá to tedy, že sazby u variabilních hypoték záleží na České národní bance. Konečné slovo, má ale poskytovatel půjčky. Například v únoru letošního roku vyskočily variabilní sazby hypoték o čtvrt procentního bodu, přitom ČNB stále sazby ponechávala na historických minimech. Banky totiž zvýšili své marže, kvůli klesajícím sazbám u fixních hypoték. Podle nabídek jednotlivých bank se ale úroky již delší dobu nemění.
Hypotéka se vám může prodražit během několika dnů
Tři banky, tedy Česká spořitelna, Fio a Raiffeisenbank uvádějí ve svých sazebnících sazby 1M PRIBOR plus přirážku banky. Oproti tomu GE Money Bank, LBBW, mBank a UniCredit Bank mají i u variabilních hypoték stálou sazbu, ve které je již mezibankovní sazba zahrnuta.
| Banka | Variabilní úroková sazba |
| Česká spořitelna | 1M PRIBOR+1,5 % |
| FIO | 1M PRIBOR+ 2,15 % |
| GE Money Bank | 2,94 % |
| LBBW Bank | 2,49 % |
| mBank | 3,13 % |
| Raiffeisenbank | 1M PRIBOR+ 2,7–4 % |
| UniCredit Bank | 2,5 % |
Banka může sazbu ale takřka kdykoli změnit. Klientovi se pak může během pár měsíců stát, že splátka hypotéky vzroste o stovky až tisíce korun.
Variabilní hypotéka je vhodná hlavně pro ty, kdo teď chtějí za hypotéku platit nejméně. Důležitá je ale finanční rezerva, která by měla být mnohem vyšší, než když člověk splácí hypotéku s fixní úrokovou sazbou. Ideální je mít v prasátku minimálně tři měsíční splátky hypotéky.
Sazby mohou vzrůst
Podle Zprávy o finanční stabilitě České národní banky se variabilní sazby mohou brzo změnit. Pokud bude Evropa v depresi, tak podle alternativního scénáře 3M PRIBOR nejprve výrazně vzroste a pak poklesne. V případě, že ke krizi nedojde, tak 3M PRIBOR poklesne a pak vzroste. Tím pádem by také mohlo dojít ke změně 1M PRIBOR, který ovlivňuje právě hypotéky s variabilní úrokovou sazbou. Úroky pravděpodobně nebudou stabilní, jako tomu bylo dosud. I kdyby Česká národní banka snížila úrokové sazby, neznaméná to, že půjdou dolů i variabilní sazby hypoték.