
Swiss Life Hypoindex: Hypotéky se obracejí proti klientům. Sazby dál rostou
Hypoteční sazby ani na začátku podzimu nepřestávají růst. Průměrná nabídková sazba podle Swiss Life Hypoindexu v září vystoupala na 5,51 procenta a oproti srpnu se zvýšila o dalších 0,09 procentního bodu. Od březnového minima už hypotéky zdražily o 0,62 procentního bodu. Růst sazeb se tak během léta proměnil z krátkodobého obratu v trend. Otázkou nyní je, zda se blíží jeho vrchol.
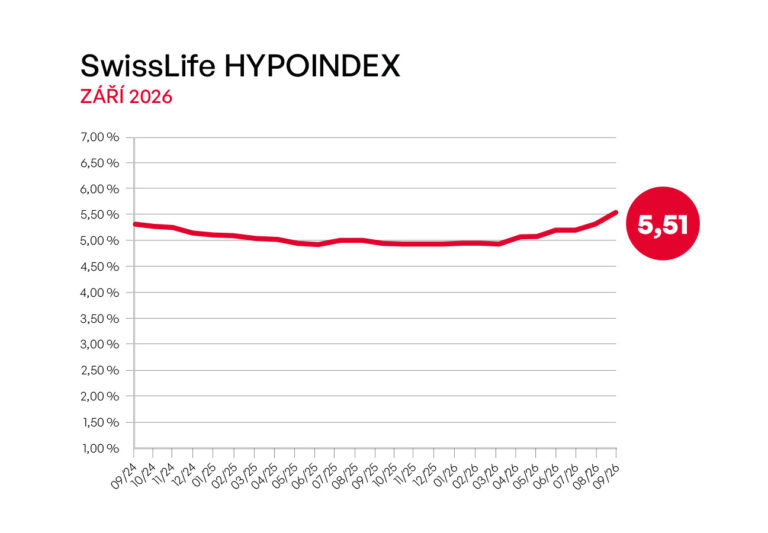
Ještě na jaře to přitom vypadalo, že hypoteční sazby budou pokračovat v poklesu. V březnu se průměrná nabídková sazba dostala na 4,89 procenta, nejnižší úroveň za delší dobu. Očekávání postupného zlevňování hypoték ale postupně vystřídala realita rostoucích sazeb.
Zároveň ale není důvod automaticky předpokládat, že současný růst bude pokračovat stejným tempem. Po růstu z 4,89 na 5,51 procenta je stále otevřená otázka, zda se sazby ještě posunou výše, nebo zda se v následujících měsících stabilizují.
Z jarní korekce je letní trend
První zvýšení sazeb mohlo působit jako krátkodobá korekce po předchozím poklesu. Vývoj v dalších měsících ale ukázal, že nešlo jen o jednorázový výkyv. Sazby rostly postupně během jara i léta a dostaly se zpět nad pětiprocentní hranici.
Pro zájemce o hypotéku je přitom rozdíl mezi sazbou 4,89 a 5,51 procenta poměrně významný. U vysokých úvěrů může několik desetin procentního bodu znamenat stovky až tisíce korun měsíčně navíc podle výše úvěru a jeho splatnosti. Současný vývoj tak komplikuje představu, že letošní rok přinese výraznější návrat levnějších hypoték.
Přinese podzim úlevu?
Podzim totiž tradičně patří k obdobím, kdy banky zvyšují obchodní aktivitu. Po letních měsících se snaží získat větší část nové produkce a současně začíná být důležitější plnění celoročních obchodních plánů. Za běžných okolností bychom proto mohli očekávat různé akční nabídky a zvýšený konkurenční boj. Otázkou však je, kolik prostoru bankám pro skutečné podzimní slevy letos vůbec zbývá.
„Situace totiž není stejná jako v období klesajících tržních sazeb, kdy mohly banky relativně snadno promítat levnější zdroje do hypotečních sazeb a zároveň si ponechat dostatečnou marži. V průběhu léta naopak řada bank hypotéky zdražovala. Jen během srpna některé instituce zvýšily sazby u vybraných fixací o 0,2 až 0,4 procentního bodu, zatímco jiné je ponechaly beze změny. To naznačuje, že prostor pro plošné snižování sazeb je v současnosti poměrně omezený,“ uvedl Jiří Sýkora, hypoteční analytik společnosti Swiss Life Select.
Případná podzimní hypoteční „akce“ proto nemusí vypadat tak, že banky jednoduše sníží sazebníky o několik desetin procentního bodu. Pravděpodobnější je mnohem selektivnější boj o klienta. Některá banka může dočasně zvýhodnit konkrétní délku fixace, jiná refinancování nebo určitou skupinu bonitních klientů. Vedle úrokové sazby mohou banky pracovat také s individuálními slevami a dalšími podmínkami. Už během léta byly na trhu patrné rozdíly mezi institucemi, které sazby výrazně zvýšily, a těmi, které je ponechaly beze změny.
„Právě podzim tak může být zajímavý především pro klienty, kteří nejsou pod tlakem okamžitého rozhodnutí. Pokud se banky pustí do tradičního konkurenčního boje, může dávat smysl porovnat více nabídek a nechat si prostor pro individuální vyjednávání. Na druhou stranu bych nespoléhal na to, že podzim automaticky přinese plošný návrat sazeb pod pět procent. Současné tržní podmínky tomu zatím příliš nenasvědčují,“ poznamenal Jiří Sýkora.
Z pohledu dalšího vývoje bude důležité sledovat, zda se po několika měsících růstu začnou stabilizovat náklady dlouhodobého financování bank. Pokud ano, může se konkurenční boj během podzimu projevit nejprve zastavením růstu sazeb a teprve následně prvními selektivními slevami. Pokud naopak zůstanou tržní sazby na vyšších úrovních, banky budou mít pro plošné zlevňování jen velmi omezený prostor.
„Podzim 2026 proto podle mého názoru nemusí být obdobím levnějších hypoték, ale mohl by se stát obdobím „zajímavějších“ hypoték. Rozdíl je podstatný. Průměrná sazba může zůstat relativně vysoko, zatímco konkrétní klient může díky konkurenčnímu boji, správnému načasování a individuální nabídce získat výrazně lepší podmínky, než jaké naznačuje samotná hodnota Hypoindexu,“ uzavřel Jiří Sýkora.
Swiss Life Hypoindex září 2026
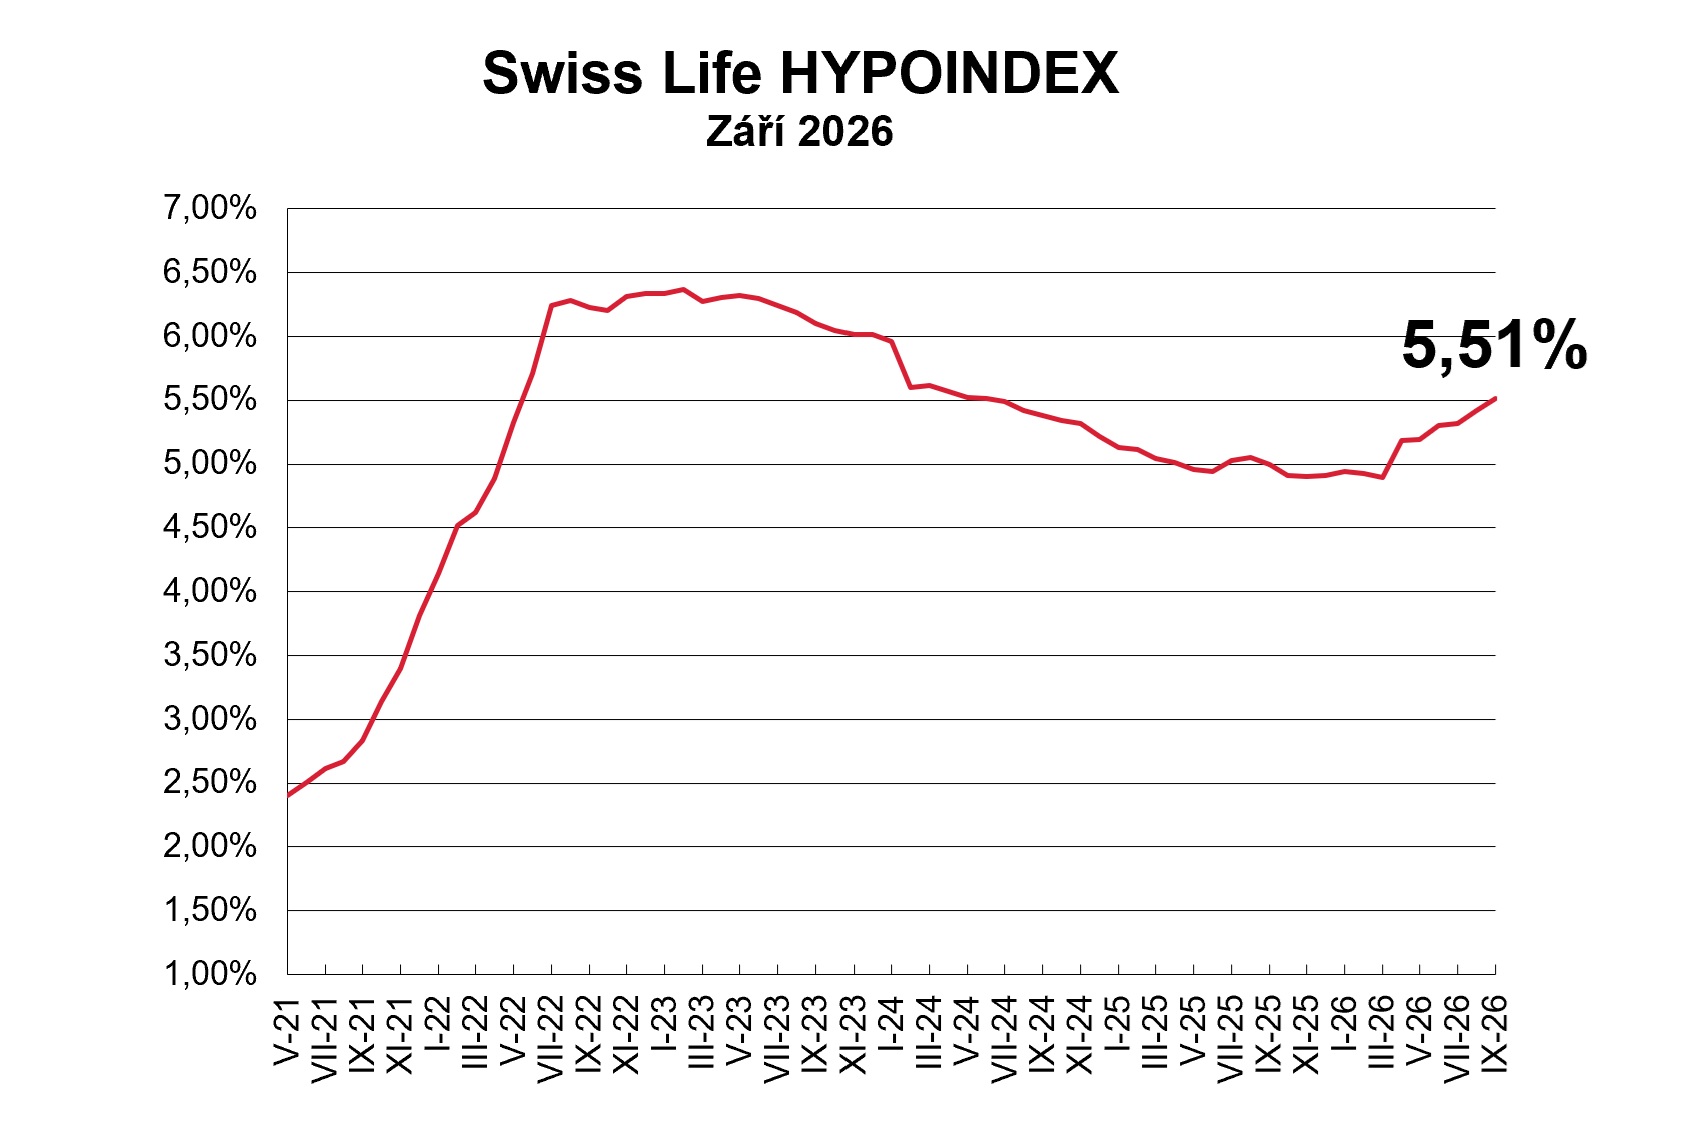
Zdroj: Swiss Life Hypoindex
Splátky dál rostou
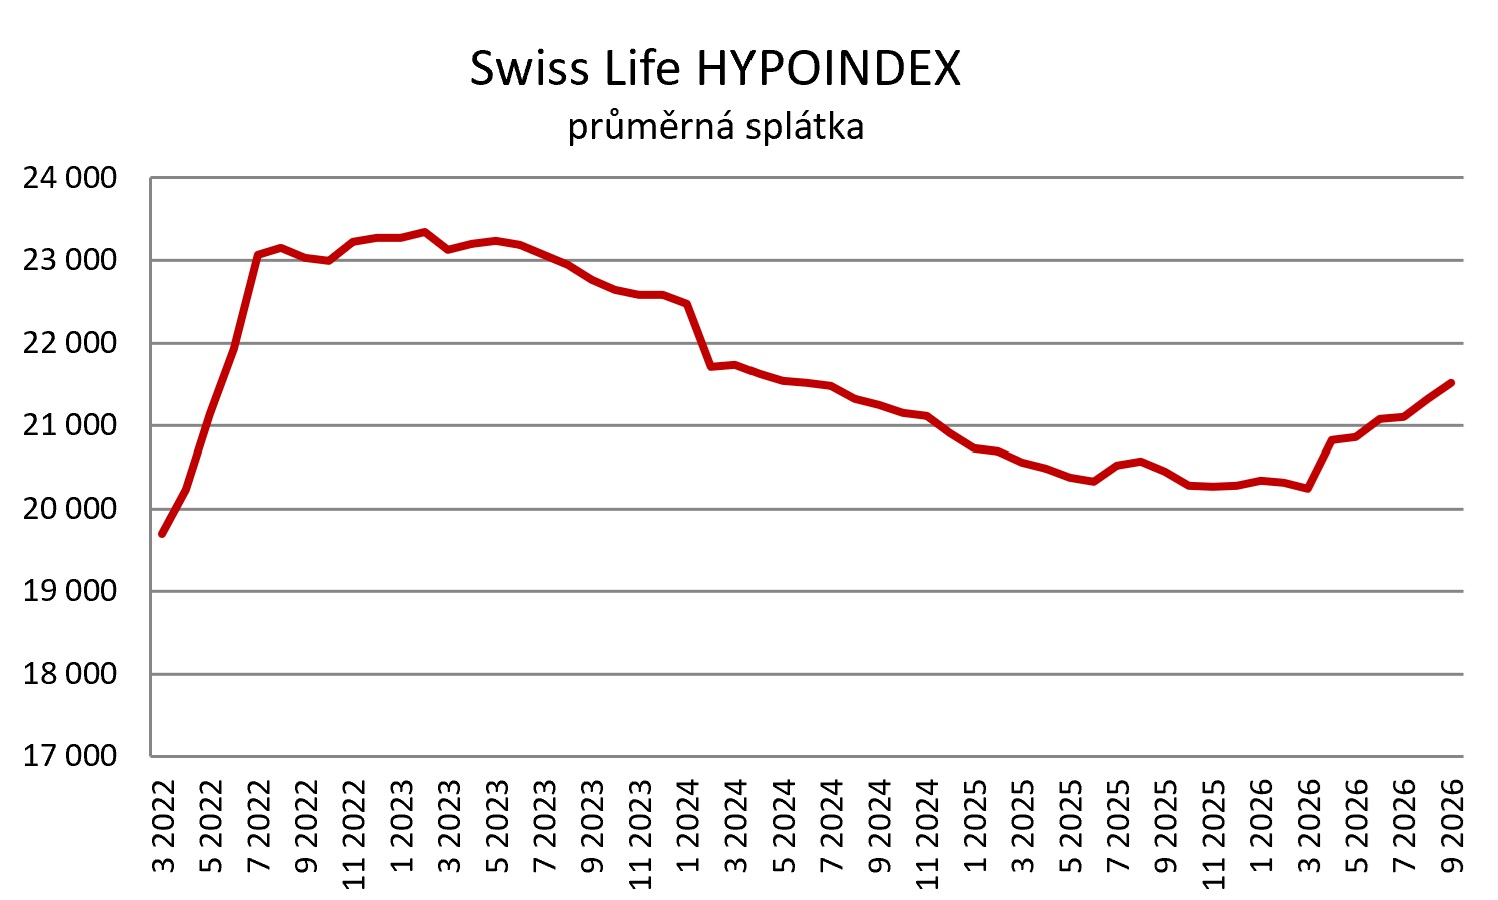
Aktuální sazba se samozřejmě promítá také do měsíčních splátek. U modelové hypotéky ve výši 3,5 milionu korun se splatností 25 let činí při sazbě 5,51 % měsíční splátka přibližně 21 520 Kč. Ve srovnání s letošním březnem se jedná o nárůst téměř 1300 korun měsíčně.
Měsíční splátka – vzorový příklad
Úrokové sazby u jednotlivých fixací
| Úrokové sazby – září 2026 | ||
| Fixace | Do 80 % LTV | Nad 80 % LTV |
| 1 rok | 5,29 % | 5,58 % |
| 3 roky | 5,27 % | 5,58 % |
| 5 let | 5,51 % | 5,82 % |
| 10 let | 5,99 % | 6,24 % |
Zdroj: Swiss Life Hypoindex
————————————————————————————————————-
Swiss Life Hypoindex je reprezentován číslem, které odráží aktuální průměrnou nabídkovou sazbu hypotečního úvěru pro LTV do 80 %.
Data ukazatele Swiss Life Hypoindex jsou vydávána vždy na začátku každého měsíce, a to k pátému pracovnímu dni.
Vedle výše uvedeného reprezentativního příkladu nabízí Swiss Life Hypoindex podrobnější informace o průměrných sazbách s různými fixacemi od krátkodobých po dlouhodobé a při využití zajištění do a nad 80 % hodnoty nemovitosti. Spotřebitel si tak může velmi snadno zjistit informaci o průměrných sazbách, které jsou relevantní vzhledem k jeho konkrétním požadavkům. Vše je přehledně zpracováno v interaktivním grafu dostupným na stránce https://www.hypoindex.cz/hypoindex-vyvoj/.


