Trh nemovitostí je volatilní, tendence nákupů i pronájmů pomalu míří k západním zvykům
Finanční stav trhu nemovitostí v České republice je v posledních několika letech značně turbulentní. Vznikají desítky nových developerských projektů, nových rodinných domů a bytových jednotek. Raketově rostoucí inflace, ještě podpořená pocovidovým obdobím, válečným konfliktem na Ukrajině a vysokou poptávkou po bytech, však tlačí ceny nemovitostí do nebes.
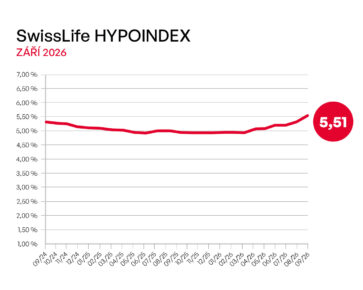
Hypotéky i ceny bytů samotných jsou nyní prakticky nedostižné už i pro střední třídu a obyvatelé se začínají pomalu, a tak trochu nevyhnutelně, otáčet směrem k západnímu trendu. Ten totiž upřednostňuje spíše bydlení v pronájmu s dobrou finanční rezervou, která se zdá být v posledních letech stěžejním pilířem stability každé rodiny. Jak se dostat z utahující se smyčky?
Ještě než se podíváme na současnou situaci, musíme si uvědomit, co se dělo teprve před několika lety. Mluvím o zlaté éře hypoték, které si jednu dobu bral každý druhý. Neuvěřitelně výhodná investice a v zásadě způsob, jak přijít k levným penězům. I když ceny nemovitostí byly v daný okamžik na vrcholu, půjčit si za levno a investovat, ať už do svého bydlení nebo jako dlouhodobou investici, se při té sazbě vyplácelo. A pokud lidé měli finance, tak počítali, že se hypotéky zbaví, pokud se jim po době fixace zvedne úroková sazba přes mez výnosnosti.
To už dnes moc neplatí a od roku 2021 se hypotéky začaly rapidně zdražovat. Zatímco dříve byl nákup bytu či rodinného domu prakticky výhradně spojen s hypotečním úvěrem, dnes se to již přestává vyplácet. Pomalu jsme tedy dospěli do stavu, kdy si nemovitosti mohou dovolit koupit buď opravdu majetní lidé, kteří je pak berou jako investici, nebo zahraniční a tuzemské fondy, které sedí na velkém balíku peněz. Nůžky mezi nižší a vysokou třídou obyvatel se rozevírají ještě více.
I Češi se postupně přiklání k západnímu stylu bydlení
Jak je to dnes? Pokud si chce rodina koupit řekněme rodinný dům s cenovkou kolem 7 milionů korun, musí mít alespoň 20 procent vlastních zdrojů. Často jde o veškeré našetřené peníze, dotyčný si vezme hypotéku a při současných úrokových sazbách už jde tzv. na krev. Roky pak splácí hypotéku s tím, že nemá žádnou finanční rezervu a riskuje, že se dostane do problémů. Jak jsem uvedl již na začátku, žijeme v turbulentní době.
REKLAMA
Naopak západní styl bydlení na to jde zcela opačně. Tam se většinou bydlí pouze v pronájmu s tím, že peníze, které by člověk normálně utratil za hypotéku, si ponechává jako finanční zásobu. Platí tedy standardní nájem, má k tomu ale ještě pár milionů jako pojistku na horší časy. Pokud se chce přece jen dostat k nákupu vlastní nemovitosti, stane se tak většinou kolem věku 40 až 50 let. Stejně jako se trh nemovitostí přizpůsobuje situaci ve světě, musí tak učinit i člověk.
Developeři a chytrý přístup k projektům
Ať už mluvíme o jakémkoli projektu, vždy je třeba mít dobrý plán. Tak to bylo a bude. Stejně jako se musí potenciální kupci rozhodnout, zda v současné nevýhodné finanční situaci uzavřou hypotéku, musí i developeři zvážit, do jakých projektů investují svůj čas a peníze. Je totiž otázka, zda je realizace těchto projektů pro developery ještě alespoň částečně výhodná. Problém nastává ve chvíli, kdy pro mnoho zkušených developerů je kvůli přehnaně vysoké vstupní ceně za nemovitosti nevýhodné do takových projektů vůbec vstupovat. V případě, že se tak přece jen rozhodnou, jdou taktéž často na krev a nemají prostor pro manévrování – stejně jako lidé, kteří si špatně zvolí hypotéku. Výsledkem je, že mnoho projektů pak zůstává zbytečně ležet ladem, a to nemluvím o zdlouhavém byrokratickém procesu získávání veškerých povolení potřebných pro samotnou realizaci stavby.
Zodpovědné přistupování k finanční a časové situaci tak platí i zde, je třeba znát své limity a bedlivě sledovat vývoj trhu. Současný stav však rozhodně má i svá pozitiva. Trh se totiž trochu pročistí a v příštím roce by mohli na předních developerských pozicích zůstat hlavně lidé, kteří této oblasti rozumí a vědí, co dělají. A to my teď rozhodně potřebujeme.
Investice a nemovitosti jsou dvě strany jedné mince
Je jasné, že v současnosti všichni trpělivě vyhlížíme, co se bude dít. Při troše štěstí se bude v roce 2023 inflace pomalu otáčet zase dolů a vše se trochu zklidní. Na to postupně naváže také snižování úroků u hypoték a za další 2 až 3 roky se vše může vracet do normálu, na který jsme zvyklí.
Co si z toho všeho odnést? Především to, že ať už stojíte na jakékoli straně barikády, je třeba jednat s rozmyslem, promyslet si své finanční možnosti, rozpočet a dlouhodobé vyhlídky, a jednat raději opatrně. Západní trend dnes zní lákavě jako nikdy předtím a minimálně do doby, než se inflace a hypoteční situace v zemi uklidní, je pravděpodobně i tím nejrozumnějším řešením, jak naložit s penězi.
Autor: Aleš Procházka, Head of investment v SFG holding