Text: Milan Vodička
31. 01. 2022
Refinancování hypoték bude letos asi bolet, splátky se zvýší i o několik tisíc korun
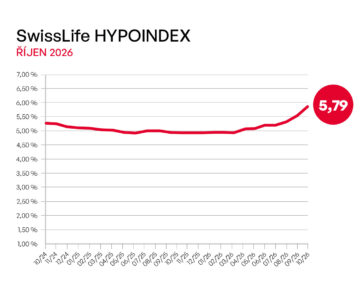
Hypoteční úvěr je běh na dlouhou trať, který je rozdělen do několika úseků. Tím jsou různé fixace, které si klient může zvolit. Při sjednávání hypotéky dojde i k volbě fixace. Není na místě se radovat, když jsou sazby zrovna v tu dobu velmi nízko. Po uplynutí fixačního období, se karta může obrátit. O tom se přesvědčí právě lidé, kteří letos refinancují nebo refixují své hypotéky.
Rozdíl mezi refinancováním a refixací je v tom, že při refixaci měníte jen fixaci a nikoliv banku. Většinou se ale jakákoliv změna fixace obecně nazývá refinancování. „Každopádně člověk, který si vzal hypotéku na 3,5 milionu korun, s délkou splatnosti 30 let v roce 2016 při úrokové sazbě dvě procenta měl splátku 13 000 korun měsíčně. Při pětileté fixaci by za současných podmínek refinancoval za úrokovou sazbu 4,5 procenta, což by jeho měsíční splátku zvedlo o 4 000 korun,“ vypočítává Jakub Veverka, hlavní ekonom Videobydleni.cz.
„Pozitivní prim v této otázce hraje zvýšení průměrné mzdy za stejné období o cca 36 procent. Dále, pokud by došlo k nesplácení hypotéky a byla by realizována zástava ze strany banky, prodávaná nemovitost by zcela jistě měla o desítky procent vyšší hodnotu,“ dodává Jakub Veverka. V případě prodeje by klient tedy dostal víc peněz, než za kolik danou nemovitost koupil.
Pětileté fixace táhnou
Nejoblíbenější jsou dlouhodobě pětileté a tříleté fixace. I když v době nízkých sazeb lidé holdovali i sedmiletým, osmiletým a víceletým fixacím. Sazby byly totiž tak výhodné, že se delší fixace vyplatily.
„Další varianta člověka, který čerpal hypotéku ve výši 3,5 milionu korun se splatností 30 let v roce 2018 při úrokové sazbě tři procenta a pětiletém fixu, měl splátku ve výši 14 800 korun měsíčně. Pokud by tento člověk refinancoval svou hypotéku v roce 2022, dostane nabídku od banky pravděpodobně kolem 5 procent, což by splátku takové hypotéky posunulo na 18 500 korun,“ uvádí Veverka.
REKLAMA
Je jasné, že lidé si při refinancování hypotéky letos za splátku úvěru připlatí. Ale po uplynutí další fixace, třeba za pět let, může být zase všechno jinak a sazby mohou být nízko. Splátka hypotéky se pak zase sníží.