
Text: Jana Zámečníková
13. 06. 2019
Chcete lepší úroky hypotéky? Chtějte euro
Česká národní banka postupně zvyšuje základní úrokové sazby. Přestože si banky daly přestávku, budou ČNB následovat. Levnější hypotéku tak lze získat v eurech. Má to ale háček.
Devizové hypotéky zejména v zemích s vysokými úrokovými sazbami jsou poměrně velkým lákadlem. Lidé si mohou půjčit s výrazně nižšími úrokovými sazbami. Stejná situace nyní přišla do České republiky. Úrokové sazby v eurech jsou nižší než úrokové sazby v českých korunách. Jenže to má háček.
Nižší úrokové sazby hypotéky v zahraniční měně se mohou prodražit. Přesvědčili se o tom např. Maďaři v roce 2011. A to přesto, že maďarské hypotéky měly úrokové sazby kolem 10 %, zatímco za jejich eurové či švýcarsko-frankové protějšky mohli platit poloviční úrok. Důvod? Měnové riziko.
U zahraničních hypoték s nižší úrokovou sazbou může klient vydělat dvakrát. Jednou na nižší úrokové sazbě, podruhé na posilování kurzu vlastní měny. A v tom je zakopaný pes. Vlastní měna nemusí posilovat. Naopak může oslabit, stejně jako se to stalo s maďarským forintem.
Pokud domácí měna posiluje, má to blahodárný účinek na splácení dluhu. Půjčí-li si domácnost kupříkladu 100 000 EUR v současném kurzu 25,830 Kč/EUR[1] a koruna posílí byť jen na 25 Kč/EUR, rázem je z dluhu ve výši 2 583 000 Kč o 83 tis. Kč méně. A to nejsou zanedbatelné peníze. Jenže… ani česká koruna nemusí posílit. O tom nás může poučit nedávná historie.
Kurzové riziko proti zahraničním hypotékám
Od konce 90. let minulého století do velké finanční krize v roce 2008 česká koruna zažívala „konvergenční zázrak“. Ten navíc posílil vstupem České republiky do Evropské unie v roce 2004. Pak se ale trend obrátil. Ne tak silně, ale za posledních 10 let česká koruna oslabila.
Graf 1: Vývoj kurzu české koruny vůči euru
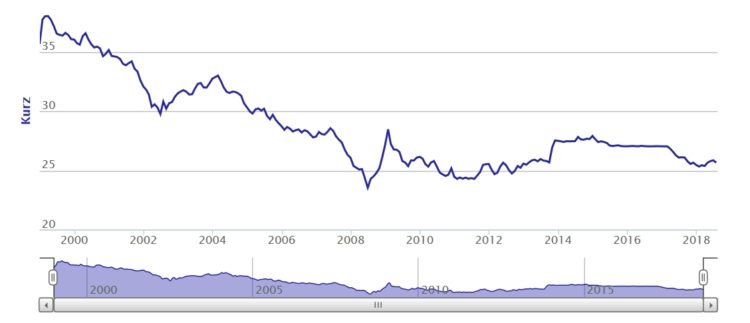
Zdroj: ČNB
Na oslabování české koruny kromě krátkodobého trendu nezměnil nic ani konec intervencí České národní banky proti české měně. Očekávané posílení koruny se nedostavilo. A nutno podotknout, že se současnou fiskální politikou české vlády se asi hned tak nedostaví.
Zvyšování tuzemských sazeb aneb Doping pro korunu
Za standardních podmínek se zvyšování domácích úrokových sazeb projevuje posílením domácí měny. Vychází to z mechanismu měnového trh. Zvýší-li se v jednom státu úrokové sazby, mezinárodní investoři tímto směrem přesouvají část svých investic. A příliv zahraničních investic posiluje zájem o tuzemskou měnu a s ním i kurz.
V současnosti to ale, zdá se, neplatí. Po posledním zvýšení základních úrokových sazeb České národní banky počátkem května zůstal kurz české koruny netečný. K posílení nedošlo. Možné je, že zvýšení sazeb ČNB zabránilo (dalšímu) oslabení koruny.
Úrokové sazby hypoték a euro v Česku
Na úrokových sazbách hypoték je patrné, o kolik čeští dlužníci a kupci nemovitostí tratí na lpění na české koruně. V případě, že by Česká republika již užívala evropskou měnu euro, byly by úrokové sazby významně nižší. A to bez kurzového rizika.
Počátkem června české banky ještě přistoupily ke snižování úrokových sazeb hypoték. Přesto jsou vyšší než v Evropě, navíc s vidinou brzkého opětovného zvýšení.
Kupříkladu Komerční banka snížila své základní úrokové sazby hypoték na pro fixace od 1 do 5 let do 80 % LTV (výše hypotéky k zástavní hodnotě nemovitosti) na min. 2,99 %. Její mateřská Société Générale v reprezentativním příkladu na svých stránkách operuje s úrokem polovičním – 1,47 %.
ČSOB a Hypoteční banka z rodiny KBC nabízí úrokové sazby pro 3 a 5letou fixaci ve výši od 2,89 %. U jejich mateřské KBC vychází pořízení nemovitosti včetně bankovních i notářských poplatků dle jejich kalkulátoru na 1,69 % ročně. Nutno podotknout, že samotné úrokové sazby jsou na stránkách KBC nedohledatelné.
Česká spořitelna se pro 3 a 5letou fixaci pohybuje na úrocích od 2,99 % a 2,89 %. Její mateřská Erste Bank v Rakousku nabízí mimo jiné hypotéku s 2% úrokem. Ovšem fixovaným na 20 let.
[1] Kurz České národní banky (ČNB) k 3. 6. 2019.


