Text: Jana Zámečníková
07. 02. 2017
Jak dofinancovat daň z nabytí?
Daň z nabytí přešla v říjnu 2016 pouze na nabyvatele vlastnického práva. Kupující proto musí doplatit další čtyři procenta z ceny nemovitosti z vlastních úspor. Banky však umožňují při splnění určitých podmínek dofinancování daně v rámci hypotečního úvěru.
Česká národní banka (ČNB) zpřísnila od října loňského roku svá doporučení a omezila maximální výši poskytované hypotéky k hodnotě nemovitosti (LTV) na 95 procent. Od dubna letošního roku navíc přijde další omezení na 90 procent. Zájemci o hypotéku tak budou potřebovat z vlastní kapsy minimálně 10 procent. Omezení se týká také podílu poskytovaných hypoték v rozmezí od 80 do 90 procent, kterých banky budou moci poskytovat pouze 15 procent z objemu sjednaných hypoték. Více vlastních prostředků tak bude potřebovat více lidí.
Daň z nabytí zvyšuje nároky
Zájemcům o vlastní byt ale udělala čáru přes rozpočet i změna poplatníka daně z nabytí ve výši čtyř procent, kterou od října loňského roku platí pouze kupující. K pořízení vlastního bydlení tak kupující potřebuje další čtyři procenta.
Banky většinou umožňují daň zahrnout do hypotéky pod podmínkou, že je součástí ceny nemovitosti a k nemovitosti existuje zástava v dostatečné hodnotě. Výše úvěru nesmí přesáhnout regulátorem doporučovanou výši LTV. „V rámci účelu koupě nemovitosti lze financovat i náklady spojené se zaplacením daně z nabytí nemovitosti, pokud jsou splněny podmínky pro maximální LTV (výše úvěru bude navýšena o daň z nabytí nemovitosti a čerpání by bylo realizováno na základě daňového přiznání). V takovém případě bude úvěr čerpán postupně,“ říká Alena Nováková, tisková mluvčí Expobank.
Zahrnutí daně do hypotečního úvěru umožňuje i Raiffeisenbank. „Klient může využít nabídky získat potřebný obnos k pokrytí daně v rámci hypotečního úvěru. Následně musí jen doložit, že daň odvedl,“ říká tisková mluvčí banky Petra Kopecká.
Hypoteční banka očekává, že část klientů bude muset využít vlastní prostředky na úhradu daně z nabytí. „Připravili jsme proto možnost financování této daně v rámci hypotéky. Jednou z podmínek pro její získání je ale to, že hodnota zastavené nemovitosti (tzv. LTV) nesmí v součtu překročit aktuální limit ČNB,“ říká tisková mluvčí Hypoteční banky Marie Mocková
Komerční banka dává přednost situaci, kdy daň z nabytí není součástí ceny nemovitosti. „Prostřednictvím hypotečního úvěru umožňujeme financovat i vedlejší náklady související s investicí do nemovitosti maximálně do výše 50 procent objemu hypotečního úvěru. Jedním z vedlejších nákladů může být i úhrada daně z nabytí nemovitých věcí – klient musí tuto informaci uvést v žádosti o hypoteční úvěr nebo musí být příslušná částka uvedena v nabývacím titulu (např. v kupní smlouvě), neměla by ale být součástí kupní ceny,“ říká Michal Teubner z Komerční banky.
Posloužit může i neúčelový úvěr
V případě, že daň z nabytí nemovitosti není financována bankou, požaduje banka doložení vlastních zdrojů na její zaplacení ještě před čerpáním úvěru. Podmínky jsou pak uvedeny v úvěrové smlouvě.
Pod podmínkou dostatečné bonity klienta je další možností dofinancování daně neúčelovým úvěrem (například spotřebitelským), u kterých banka nekoumá užití zapůjčených finančních prostředků. Ovšem výhodou financování daně z nabytí hypotečním úvěrem jsou nižší úrokové sazby, které účelové hypotéky nabízí.
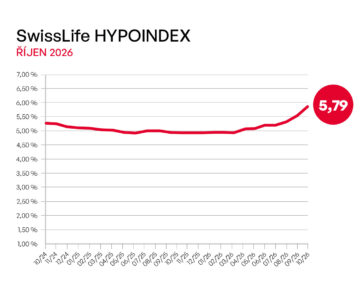
Dubnový nárůst doporučeného limitu LTV v kombinaci s omezení počtu žádostí v pásmu LTV od 80 do 90 procent, zvyšující se úroková sazba a přenesení platby daně na kupující povede s největší pravděpodobností k tomu, že na hypotéku dosáhne méně lidí než dosud.