Text: Radomíra Papoušková
12. 07. 2018
Marek Petráš z České spořitelny: Omezení hypoték způsobuje u klientů nejistotu
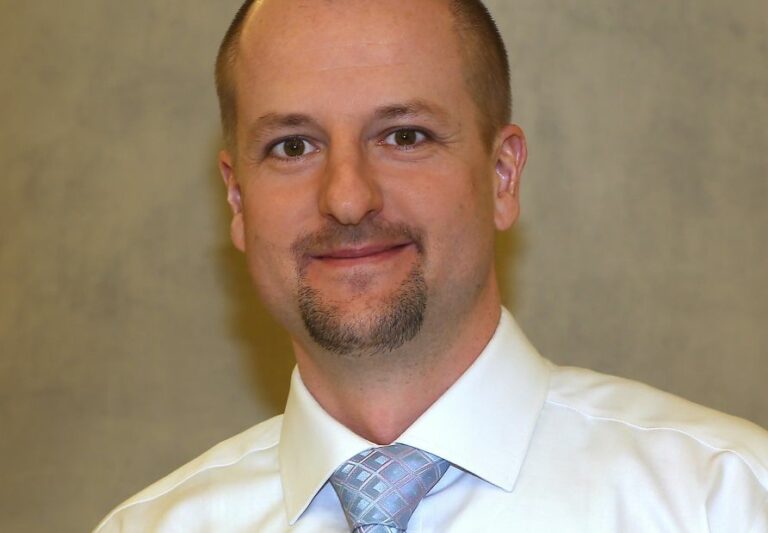
Česká národní banka oznámila, že od října dojde k dalšímu zpřísnění u poskytování hypotečních úvěrů. Dluh žadatele by neměl překročit devítinásobek jeho ročního čistého příjmu (ukazatel DTI) a současně na splátku dluhu by měl vynaložit maximálně 45 procent svého měsíčního čistého příjmu (ukazatel DSTI). Například Česká spořitelna na toto doporučení reaguje zavedením 20leté fixace. Na detaily jsme se zeptali Marka Petráše, produktového manažera bydlení České spořitelny.
Co říkáte na omezení poskytování hypoték, které ČNB zavede od začátku října?
Jde o další omezení poskytování hypoték a tím o omezení dostupnosti financování vlastního bydlení pro velkou skupinu klientů.
Je taková regulace potřeba?
Česká spořitelna je velice zodpovědným věřitelem, ani doposud jsme klienty nepředlužovali, ale naopak individuálně posuzovali schopnost klienta hypotéku splácet.
Jak na to budete reagovat vy, jako banka?
Doporučení budeme dodržovat. Nicméně jde již o několikátou regulaci ze strany České národní banky v poslední době, což spolu s rostoucími úrokovými sazbami způsobuje u řady klientů nejistotu, jak se bude dostupnost bydlení dále vyvíjet. Klienti proto pochopitelně preferují stále více hypotéky s dlouhými fixacemi úrokových sazeb.
V rámci akční nabídky jsme se proto aktuálně rozhodli snížit úrokové sazby hypoték u vybraných fixací a jako jedna z mála bank na trhu nabídneme hypotéky s fixací úrokové sazby na 20 let. Ty již tvoří více než polovinu z nově poskytnutých hypoték Spořitelny.
Jak je to ve světě? Jsou běžnější víceleté fixace? Myslím tím na 10,20, 30 let.
Zde není možné příliš zobecňovat, záleží na konkrétní finanční situaci v dané zemi a také na situaci konkrétní banky. I u nás některé banky dlouhodobé fixace nabízejí a některé naopak nenabízejí, záleží na dostupnosti zdrojů financování dlouhodobých fixací. Záleží i na daňových zákonech dané země, kdy někde díky tomuto nastavení jsou populární hypotéky kombinované s investičním životním pojištěním, u nás naopak vymizely.
Nicméně vzhledem k tomu, že Češi hypotéky splácejí v průměru 15 až 20 let, dávají jim například právě dvacetileté či patnáctileté fixace jistotu stabilní výše splátky a neměnné sazby v zásadě po celou dobu splácení.
Jednoduchá otázka: hypotéka nebo nájem?
Za mě určitě hypotéka, vlastní bydlení může být dobrou investicí do budoucna, například na zajištění stáří.
Jaká podle vás bude průměrná úroková sazba podle Fincentrum Hypoindex ke konci letošního roku?
Bude se pohybovat mezi 2,5 a 3 procenty.
Myslíte, že se letos dočkáme rekordních objemů a počtů u hypotečních úvěrů?
Ne, loňský rok nepřekonáme.
Děkuji za rozhovor.