Text: Dita Iwaniszynová
22. 08. 2017
Úrok, nebo RPSN? O co se zajímat při výběru úvěru
Většina spotřebitelů nezná rozdíl mezi RPSN a úrokovou sazbou, a to je veliká chyba. Často se u klientů setkávám s otázkou: „Jaká je úroková sazba?“ Z pohledu výhodnějšího úvěru je vždy důležité pohlížet na RPSN.
Úroková sazba je pouze sazba, kterou si banka účtuje za poskytnutí úvěru jako výnos. U úrokové sazby pozor na malá písmenka za ní. P.a. značí úrokovou sazbu úročenou ročně, ale někdy se můžete setkat i se zkratkou p.m. což značí úročení za měsíc a s dalšími.
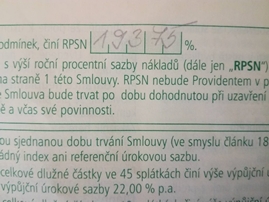
RPSN = Roční procentuální sazba nákladů
RPSN nejčastěji obsahuje další náklady (poplatky) za poskytnutí úvěru, správu úvěru, vedení účtu, uzavření smlouvy, pojištění schopnosti splácet a další.
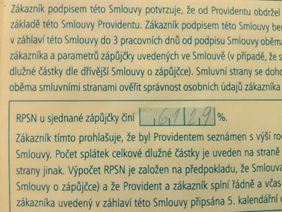
RPSN bylo do prosince 2016 nepovinné uvádět do smlouvy o úvěru, ale podle nového zákona o spotřebitelském úvěru, který vyšel v účinnost 1. 12. 2016, má každá instituce poskytující úvěry spotřebitelům povinnost uvádět údaj o RPSN do úvěrové smlouvy. A to přímo do textu, ne jako poznámku pod čarou.
Snažit se vypočítat RPSN je velice obtížné. A také zbytečné. Na internetu kalkulačky, které s výpočtem RPSN pomohou.
Druhou důležitou informací, kterou by neměl žadatel o úvěr přehlížet, je celkové přeplacení. Může se stát, že za úvěr přeplatíte méně, i když bude mít RPSN větší než konkurenční nabídka. U úvěru se musí skloubit 3 důležité faktory:
- Celkový přeplatek,
- výše RPSN a
- výše úvěru.
Záměrně nezmiňuji úrokovou sazbu, jelikož neudává vypovídající informace o výhodnosti úvěru.
Názorný příklad
Výše úvěru: 30 000 Kč
- Počet splátek: 12 měsíčních splátek
- Výše měsíční splátky: 3 000 Kč
- Celkem zaplaceno: 3000 x 12 = 36 000 Kč
- Přeplaceno: 36 000 – 30 000 Kč = 6 000 Kč
Výše úvěru: 30 000 Kč
REKLAMA
- Počet splátek: 12 měsíčních splátek
- Úroková sazba p. a. – nominální roční: 35,07 %
- Výše měsíční splátky: 3 000 Kč
- RPSN: 41,3 %
Výše úvěru: 30 000 Kč
- Počet splátek: 12 měsíčních splátek
- Úroková sazba p. a. – nominální roční: 35,07 %
- Průběžný měsíční poplatek: 500 Kč/měsíc
- Výše měsíční splátky: 3 500 Kč
- RPSN: 92,27 %
Výše úvěru: 30 000 Kč
- Počet splátek: 12 měsíčních splátek
- Úroková sazba p. a. – nominální roční: 35,07 %
- Poplatek za uzavření smlouvy: 6 000 Kč
- Výše měsíční splátky: 3 000 Kč
- RPSN: 121,84 %
Na příkladech je vidět, jak jednotlivé poplatky dokáží ovlivnit výši RPSN a úvěr pěkně prodražit.
Co sledovat vedle RPSN?
Jsou další dvě kritéria podle, kterých se můžete rozhodnout při výběru správného úvěru:
- Výše splátky. Porovnat dvě nabídky a vybrat tu lepší podle nižší splátky, ale pozor, nabídky musí být úplně stejné (délka i výše úvěru a další poplatky).
- Výše přeplatku. Na základě přeplatku zjistíte, kolik přeplatíte nad půjčenou částku (jistinu). Nevypovídá to ale vůbec o ekonomické výhodnosti úvěru. Kupříkladu za hypotéku na 30 let pravděpodobně přeplatíte více než za stejně vysoký spotřebitelský úvěr na 3 roky, to ale neznamená, že kratší spotřebitelský úvěr je výhodnější.
Rada na závěr
Zejména u půjček na kratší dobu není RPSN to nejdůležitější. Důležité jsou také sankční podmínky a poplatky. Nedoporučuji brát úvěry přes „no name“ nebankovní instituce.