Text: Jana Zámečníková
29. 08. 2017
Zpřísnění hypoték odročeno. Kdy získá ČNB větší pravomoci?
Zájemci o hypotéku si mohou oddychnout. Zpřísnění hypoték se alespoň na čas odkládá. Česká národní banka (ČNB) zatím větší pravomoci na omezení hypoték do rukou nedostane. Poslanci již před podzimními volbami novelu zákona o ČNB schválit nestihnou.
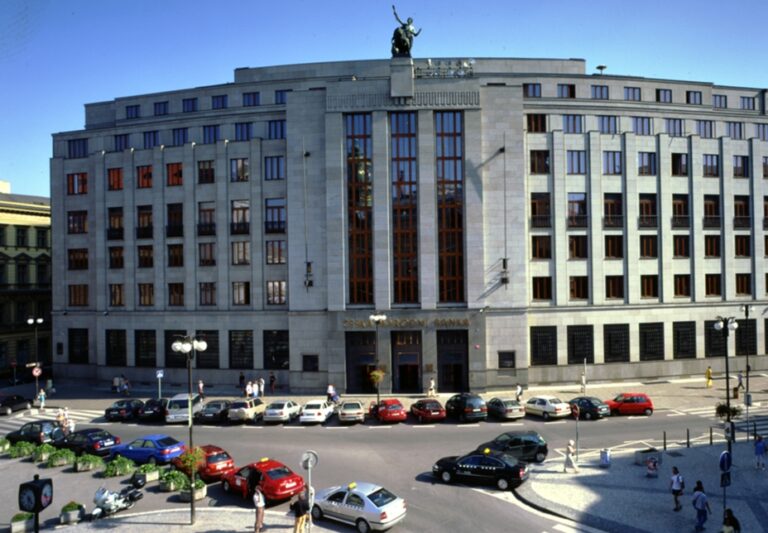
Poslanci minulý týden rozhodli o programu poslední schůze před říjnovými volbami. Novela zákona o ČNB se k jednání v Poslanecké sněmovně již nedostane. Podle šéfa rozpočtového výboru sněmovny Václava Votavy se na tom shodly všechny poslanecké kluby.
Doporučení, které dnes ČNB využívá, centrální bance nestačí, přestože je banky vesměs dodržují. Zákonné pravomoci, které by dala novela zákona o ČNB, by jí měly pomoci k dalšímu zpřísnění hypoték.
Třikrát a dost?
ČNB ale omezuje hypotéky již od června 2015, kdy vydala soubor doporučení, kterými omezila poskytování stoprocentních hypoték. Podíl nově poskytnutých úvěrů s LTV (Loan to Value – objem poskytované hypotéky k zástavní hodnotě nemovitosti) od 90 do 100 % neměl překročit 10 % celkového objemu úvěrů. Od 1. října 2016 pak limit LTV snížila na 95 % a 10% limit posunula do pásma od 85 do 95 % LTV.
A postupné utahování hypotečních kohoutů pokračovalo i v letošním roce, kdy došlo k třetímu zpřísnění hypoték. Od 1. dubna 2017 se limit LTV posunul o dalších 5 procentních bodů na 90 %. Objem poskytovaných hypoték v pásmu LTV od 80 do 90 % navíc nesmí od té doby překročit 15 % nově poskytnutých hypoték.
Nižšími limity LTV se snaží ČNB předejít prasknutí realitní bubliny. „Snižování limitů LTV je v souladu s nárůstem odhadovaného nadhodnocení cen bytů, které vede ke zvýšení rizikovosti hypotečních úvěrů pro jejich poskytovatele,“ uvedla ČNB ve Zprávě o finanční stabilitě 2016/2017. Sama centrální banka přiznává, že se doporučení účinkem veskrze nemíjí. Banky při nedodržování může navíc potrestat zvýšením kapitálových požadavků.
Doporučení ČNB nestačí
ČNB však chce zasahovat do hypotečního trhu více. Tvrdší nastavení pravidel a jejich vymáhání by centrální bance umožnila právě novela zákona o ČNB, která narazila v Poslanecké sněmovně již při prvním čtení. Z čistě „technické“ novely se rázem stalo politické téma.
Proti novele se postavili odborníci z řad finančních institucí při odborném semináři v Poslanecké sněmovně na začátku května. Zvýšení pravomocí ČNB kritizovali ekonomové i finanční zprostředkovatelé. Rozpočtový výbor pak v červnu doporučil, aby se například nová omezení stanovená ČNB nevztahovala na refinancování hypoték.
Zastánce z řad odborníků nenašly ani další limity pro poskytování hypoték. A to především limity ukazatele DSTI (Debt Service to Income), tedy celkové splátky úvěrů včetně poplatků a úroků k příjmu, a LTI (Loan to Income – v novele označované jako DTI – Debt to Income), tedy poměr úvěru k čistému příjmu domácnosti či žadatele o úvěr.
Vlna nevole donutila i ČNB slevit z některých parametrů těchto ukazatelů. Ve Zprávě o finanční stabilitě 2015/2016 ještě ČNB uváděla hodnotu ukazatele LTI ve výši 5. Následující Zpráva o finanční stabilitě 2016/2017 však již hovoří o hodnotě LTI 8: „Za hodnoty ukazatelů, nad kterými dochází k výraznému zvýšení rizik nesplácení úvěru (vysoce rizikové hodnoty ukazatelů), lze považovat u LTI 8 a u DSTI 40 %.“
ČNB se nehodlá vzdát
Centrální banka se nových pravomocí nehodlá vzdát a za novelu bude bojovat i po volbách. „O prosazení novely budeme samozřejmě usilovat i v dalším volebním období,“ řekla pro HN mluvčí ČNB Markéta Fišerová. Centrální banka podle ní tento nástroj potřebuje, aby mohla zajistit zdraví bank. „Jde o plnění jednoho z našich zákonných mandátů, kterým je finanční stabilita,“ dodala.
Novelu však čeká ještě dlouhá a trnitá cesta. Po volbách ji musí znovu projednat a schválit nová vláda a Poslanecká sněmovna. Na větší pravomoci si tak ČNB bude muset počkat minimálně rok. Proces schvalování se ale vzhledem k četným hlasům odpůrců může protáhnout i na delší dobu. Ve hvězdách je i finální podoba novely.